La bajada de impuestos desequilibra y degrada la calidad de los servicios públicos
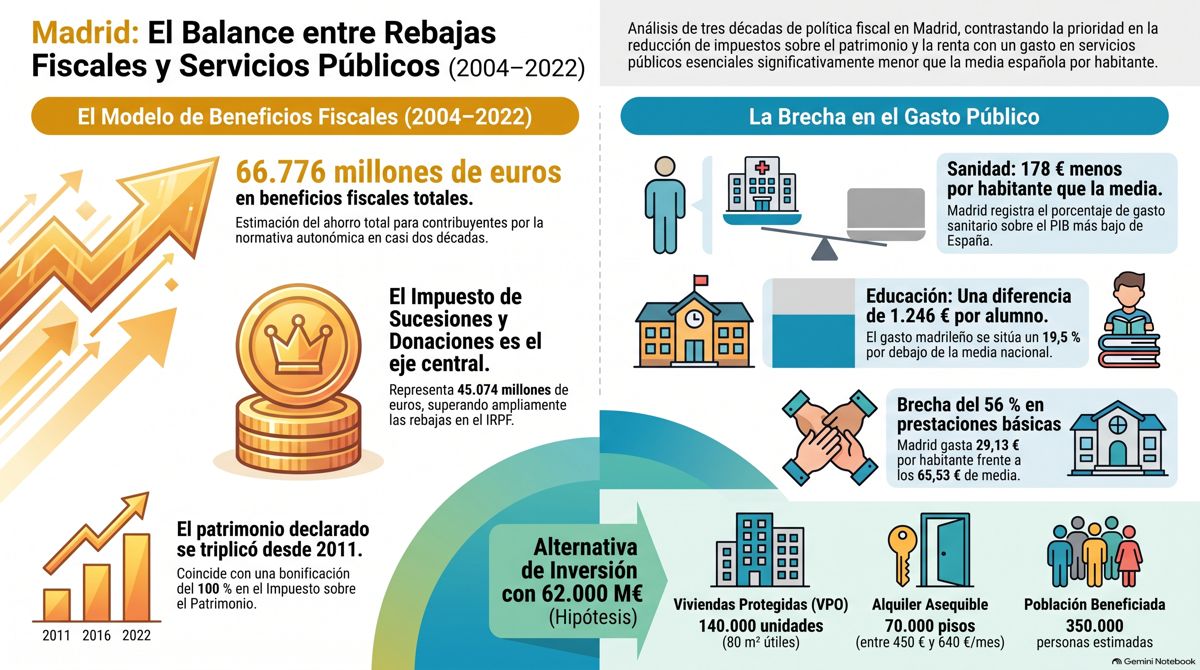
Durante tres décadas, los sucesivos gobiernos del Partido Popular han construido en la Comunidad de Madrid un modelo fiscal que grava cada vez menos la renta, el patrimonio y, sobre todo, su transmisión entre familiares: solo en el impuesto sobre Sucesiones y Donaciones, las bonificaciones autonómicas suman 45.074 millones de euros entre 2004 y 2022.
Mientras tanto, la región gasta menos que la media en sanidad, en educación y en servicios sociales por habitante —178 euros menos por persona en sanidad, 1246 euros menos por alumno y una brecha superior al 50 por ciento en las prestaciones básicas—.
Ninguna cifra prueba por sí sola una relación de causa y efecto, pero juntas plantean una pregunta que atraviesa tres décadas de presupuestos: qué equilibrio ha elegido Madrid entre el patrimonio privado y la protección común.
El epitafio final de este texto ofrece una medida concreta de esa magnitud: con 62.000 millones de euros —del mismo orden que el conjunto de beneficios fiscales analizados— podrían construirse en el sur de Madrid unas 140.000 viviendas protegidas, la mitad de ellas en alquiler asequible.
En Madrid, hablar de impuestos suele significar hablar del IRPF. Es el tributo que aparece en la nómina y en la declaración de la renta, el que permite anunciar una rebaja en un titular y calcular cuánto ahorrará cada contribuyente. Pero esa mirada deja fuera una parte decisiva de la política fiscal autonómica. Durante los gobiernos del Partido Popular también se ha reducido de forma muy intensa la tributación sobre el patrimonio acumulado y, sobre todo, sobre su transmisión entre familiares. Para comprender el modelo hay que seguir el recorrido entero del dinero: la renta que se obtiene, la parte que se ahorra, el patrimonio que se conserva y el que acaba pasando a la siguiente generación.
Esa historia fiscal tiene otra mitad. Una comunidad no solo decide cuánto cobra; decide también qué servicios sostiene con sus recursos y qué intensidad tienen esos servicios para quienes los usan. Poner en la misma conversación las bonificaciones tributarias y el gasto social no significa afirmar que cada euro no cobrado hubiera ido a un hospital o a una escuela. Los presupuestos no funcionan como una caja con compartimentos tan sencillos. Significa preguntar por las prioridades de un largo ciclo político y por las consecuencias distributivas de esas prioridades.
La cuestión importa especialmente en una región de gran actividad económica y elevada renta por habitante. Madrid puede exhibir cifras absolutas de gasto altas y, al mismo tiempo, quedar por debajo de la media cuando se divide el gasto entre habitantes, alumnos o usuarios. También puede anunciar una rebaja del IRPF de pocos euros para millones de personas mientras mantiene ventajas fiscales de gran volumen en impuestos que gravan la riqueza. Las dos cosas son compatibles. Precisamente por eso conviene examinarlas juntas y explicar qué mide cada cifra antes de sacar conclusiones.
Primera parte. Cómo se construyó el modelo fiscal
El modelo no nació con un solo presidente ni con una única ley. Es una construcción progresiva desde mediados de los años noventa. Primero se desarrolló la capacidad normativa de la Comunidad sobre el IRPF y los tributos cedidos. Después llegaron las bonificaciones sobre las herencias y donaciones familiares, la reducción de la cuota del Impuesto sobre el Patrimonio y nuevas bajadas de la tarifa autonómica de la renta. Hubo gobiernos distintos, pero una continuidad reconocible en la dirección de las medidas.
Esta es la cronología básica, conservando sus hitos y su secuencia:
| Periodo | Medida principal | Tributo | Efecto |
|---|---|---|---|
| 1995–2003 | Desarrollo progresivo de la capacidad normativa autonómica | IRPF y tributos cedidos | Inicio de la política fiscal propia |
| 2004 | Bonificación del 99 % para adquisiciones mortis causa del Grupo I | Sucesiones | Primera gran bonificación patrimonial |
| 2005–2006 | Extensión de beneficios a las donaciones de Grupos I y II | Donaciones | Facilita la transmisión patrimonial en vida |
| 2007 | Bonificación del 99 % para Grupos I y II en Sucesiones y Donaciones; nuevas reducciones de la tarifa autonómica del IRPF | ISD e IRPF | Se consolida la fiscalidad favorable a la transmisión familiar |
| 2008 | Bonificación del 100 % del Impuesto sobre el Patrimonio | Patrimonio | Se elimina de hecho la cuota autonómica del impuesto |
| 2009–2013 | Mantenimiento y consolidación de las medidas anteriores | IRPF, ISD y Patrimonio | El modelo pasa de construcción a consolidación |
| 2014 | Nueva reducción de la tarifa autonómica del IRPF y otras reducciones tributarias | IRPF e ITP-AJD | Nueva reducción de la tributación sobre la renta y determinadas operaciones |
| 2015 | Nueva reducción de la tarifa, especialmente en el primer tramo del IRPF | IRPF | Ahorro estimado de 240 millones anuales en el primer tramo |
| 2018 | Nueva reducción del IRPF; el primer tramo queda en el 9 % | IRPF | Culminación de la trayectoria de reducción de la tarifa previa a 2019 |
| 2019 | Se mantiene el 99 % para Grupos I y II y se incorporan bonificaciones menores para determinados familiares del Grupo III | ISD | El modelo patrimonial continúa y se amplía parcialmente |
| 2020–2022 | Mantenimiento del 100 % de Patrimonio y del 99 % de ISD para Grupos I y II; nuevas reducciones del IRPF | Patrimonio, ISD e IRPF | Continuidad del modelo |
| 2022 | Rebaja adicional de 0,5 puntos en todos los tramos del IRPF autonómico | IRPF | Nueva reducción general de la escala |
| 2023–2024 | Nuevas deducciones y modificaciones de beneficios fiscales | Principalmente IRPF y vivienda | Ampliación de determinadas ventajas |
| 2025 | Bonificación del 50 % para determinados familiares del Grupo III | ISD | Extensión parcial del modelo a nuevos grados de parentesco |
| 2026 | Nuevos beneficios vinculados a determinadas empresas y participaciones familiares | ISD | Refuerzo de la protección fiscal de determinadas transmisiones empresariales |
Tres fechas ayudan a orientarse en esta historia: 2004, 2007 y 2008. En 2004 se abrió una gran vía de bonificación para las herencias de hijos y descendientes más jóvenes; en los años siguientes el régimen se extendió a familiares próximos y a las donaciones. En 2008 se bonificó la cuota de Patrimonio. A partir de entonces, el discurso público podía presentar cada ejercicio una nueva rebaja de la renta, pero el armazón de baja tributación patrimonial ya estaba instalado. Las medidas posteriores lo conservaron y, en algunos supuestos, ampliaron su alcance.
Los impuestos de esta secuencia actúan sobre objetos distintos. El IRPF grava flujos de renta: salarios, rentas profesionales y otras ganancias de un año. Patrimonio observa un stock: la riqueza que una persona posee en una fecha determinada, bajo las reglas y exenciones del impuesto. Sucesiones y Donaciones aparece cuando esa riqueza cambia de manos sin una compraventa, por fallecimiento o por una entrega en vida. Reducir la tributación en las tres estaciones modifica el trato fiscal de un ciclo económico completo. Por eso el modelo madrileño no se deja describir con precisión mediante la fórmula genérica «bajar impuestos»: importa qué impuestos bajan, en qué cuantía y para quién.
Hay una diferencia social evidente entre estos hechos imponibles. Casi toda persona trabajadora conoce el IRPF. No todas las personas acumulan un patrimonio sujeto al impuesto correspondiente, ni reciben una herencia o donación de gran valor. La bonificación de una transmisión familiar puede aprovecharla cualquier hogar que herede, pero el importe ahorrado dependerá del tamaño y de la composición de lo transmitido, de las reducciones aplicables y del parentesco. Una bonificación muy amplia en porcentaje no produce el mismo ahorro absoluto en todos los casos. La pregunta distributiva —quién se beneficia más en euros— no se responde contando únicamente el número de beneficiarios.
Las cifras que rara vez aparecen en el eslogan
La propia Comunidad de Madrid ha estimado el tamaño de sus beneficios fiscales. Para el periodo 2004–2022, la serie histórica de medidas autonómicas suma, en valores nominales, 8934 millones de euros en IRPF, 45.074 millones en Sucesiones y Donaciones, 723 millones en Transmisiones Patrimoniales y Actos Jurídicos Documentados, 11.791 millones en Patrimonio y 234 millones en otros conceptos. El total alcanza 66.776 millones. No es una factura emitida a la Administración ni el dinero que podría recuperarse íntegramente con solo cambiar una ley: es una suma de estimaciones calculadas frente a determinadas normas de referencia. Aun así, las proporciones retratan las prioridades del modelo. Sucesiones y Donaciones ocupa una posición central.
Sumar euros de 2004 con euros de 2022 sin más, mezcla capacidades de compra diferentes. Si se actualiza la serie del Impuesto sobre Sucesiones y Donaciones a euros de 2022, el importe acumulado se sitúa aproximadamente en 51.400 millones. Repartido entre los diecinueve años estudiados equivale a unos 2700 millones anuales de media. Esta media no quiere decir que cada año costara esa cantidad, ni describe por sí sola el presupuesto de un ejercicio concreto. Ayuda a comprender que no se trata de una medida excepcional y pasajera, sino de una opción sostenida durante casi dos décadas.
Las memorias presupuestarias recientes muestran cómo ha crecido la escala de las estimaciones. En 2019 se calcularon 3814 millones de euros de beneficios fiscales totales en Sucesiones y Donaciones; 2593 millones se atribuían a normativa autonómica. Para 2022, el total ascendía a 5737 millones y la parte autonómica a 3749 millones. En el proyecto de 2024, las cifras eran 6582 y 4211 millones, respectivamente. Separar la parte autonómica de la estatal es imprescindible: una comunidad no debe atribuirse ni cargar con decisiones legislativas que corresponden a otro nivel de gobierno. El incremento de las estimaciones tampoco prueba, por sí solo, que haya habido una nueva rebaja cada año; pueden variar el valor de las transmisiones y los datos utilizados para calcularlas.
Una comparación ayuda a tomar medida del fenómeno. La reforma del IRPF que entró en vigor en 2015 redujo en 1,7 puntos el tipo del primer tramo autonómico, aplicable a bases liquidables inferiores a 12.450 euros. La Comunidad estimó un ahorro anual de 240 millones de euros para esa medida, unos 80 euros por contribuyente. La media anual estimada para los beneficios de Sucesiones y Donaciones entre 2004 y 2022, expresada en euros de 2022, ronda los 2700 millones: unas once veces aquella cifra. Si se toma solo el beneficio fiscal autonómico presupuestado para Sucesiones y Donaciones en 2022, 3749 millones, la relación se aproxima a 15,6 veces.
No son cantidades homogéneas. Una es una medida concreta del IRPF y otra resume un impuesto entero; una estimación se refiere a un año y la otra es una media de diecinueve ejercicios. Tampoco alcanzan a las mismas personas. Sería un error presentarlas como si compitieran por una misma partida del presupuesto. Su utilidad periodística es más modesta y más sólida: muestran por qué la conversación pública sobre impuestos queda incompleta cuando solo recuerda las rebajas visibles en la declaración de la renta. El volumen asociado a la transmisión de patrimonio merece al menos la misma atención y, sobre todo, una investigación de sus beneficiarios.
La otra gran pieza patrimonial es el Impuesto sobre el Patrimonio. Madrid aprobó en 2008 una bonificación del cien por cien de su cuota autonómica y la mantuvo durante buena parte del periodo analizado. Las estadísticas de la Agencia Tributaria muestran, al mismo tiempo, un crecimiento notable entre quienes presentan declaración: aproximadamente 14.900 declarantes y 102.000 millones de euros de patrimonio declarado en 2011; unos 18.600 y 175.900 millones en 2018; cerca de 25.500 y 298.000 millones en 2024. El número de declarantes aumentó alrededor del 72 por ciento y el patrimonio declarado casi se triplicó.
Sería precipitado atribuir ese aumento a la bonificación madrileña. Los precios de los inmuebles, la valoración de empresas y activos financieros, los mercados, la demografía y la movilidad de contribuyentes influyen en las cifras. Tampoco el patrimonio declarado representa toda la riqueza de la sociedad madrileña. Pero la coexistencia de un gran aumento de riqueza declarada entre ese grupo y una tributación autonómica muy reducida sobre el patrimonio es un hecho relevante. Permite preguntar si la política fiscal ha acompañado una etapa de concentración de activos con una exigencia tributaria proporcionalmente menor para sus titulares.
La cuestión de fondo va más allá de decidir si una herencia debe pagar mucho o poco. Es determinar qué parte del esfuerzo común corresponde a la renta obtenida trabajando cada año y qué parte a la riqueza que se conserva y transmite. Dos personas con el mismo salario pueden llegar a la edad adulta con oportunidades muy distintas si una recibe una vivienda, una empresa o un capital familiar y la otra no. El sistema tributario no crea por sí solo esas diferencias, pero puede amortiguarlas o dejarlas pasar casi intactas a la generación siguiente. Esa es la dimensión política de la cronología madrileña.
Segunda parte. Mirar al otro lado del presupuesto
Una vez reconstruida la política tributaria aparece una pregunta inevitable: ¿cómo se sitúa el gasto de Madrid en los principales servicios públicos? Para responderla hay que evitar una trampa sencilla. Un beneficio fiscal es una estimación de ingresos que no se exigen respecto de una regla de referencia. No existe una cuenta bancaria con esos 3749 o 4211 millones esperando a ser repartidos. Si se cambiara la tributación, podrían cambiar las decisiones de los contribuyentes; además, las comunidades financian su actividad con impuestos cedidos, el sistema de financiación, transferencias, fondos europeos y, en ocasiones, deuda. Nadie puede señalar una bonificación concreta y afirmar que por ella faltó exactamente un médico o un profesor.
Esa cautela no obliga a dejar de comparar. Los presupuestos expresan elecciones sobre recursos escasos y las cifras permiten comprender su escala. Los 3749 millones de euros estimados en 2022 como beneficio fiscal autonómico en Sucesiones y Donaciones equivalían aproximadamente al 42,7 por ciento del presupuesto sanitario madrileño de ese ejercicio, al 65,2 por ciento del destinado a educación, universidades y ciencia y al 16,3 por ciento del presupuesto total de la Comunidad. Las equivalencias no son una propuesta de traslado automático. Indican que la decisión tributaria no es marginal: tiene un orden de magnitud comparable al de políticas públicas de primer nivel.
También hay que escoger bien el denominador del gasto. Madrid es una comunidad muy poblada. Por eso puede gastar miles de millones en sanidad o educación y continuar por debajo de otras regiones en euros por habitante o por alumno. Las cifras absolutas sirven para conocer el tamaño de una administración; las relativas se acercan más a la intensidad de los recursos puestos a disposición de cada persona. Ningún indicador aislado mide la calidad del servicio, pero cada uno ilumina una parte del problema.
Sanidad. El gasto que corresponde a cada habitante
La Estadística de Gasto Sanitario Público del Ministerio de Sanidad sitúa en 2024 el gasto consolidado de las comunidades autónomas en una media de 1957 euros por habitante. En Madrid fue de 1779 euros. La diferencia, 178 euros por persona, representa alrededor de un nueve por ciento respecto de la media autonómica. No es una discrepancia pequeña cuando se extiende a una población de millones de personas. Tampoco permite deducir sin más cuántas consultas, profesionales o camas faltan: la organización sanitaria, los costes y las necesidades de salud también importan.
El mismo informe muestra que Madrid dedicó a gasto sanitario público alrededor del cuatro por ciento de su PIB regional, el porcentaje más bajo entre las comunidades autónomas. Este indicador suele alimentar debates intensos, y conviene leerlo con cuidado. Una región con un PIB elevado puede mostrar una proporción reducida incluso cuando moviliza un volumen considerable de euros. Por eso el porcentaje sobre PIB y el gasto por habitante deben ir juntos. El primero habla del peso que recibe la sanidad dentro de la riqueza producida; el segundo, de los recursos registrados por residente. Ambos sitúan a Madrid en la parte baja de las comparaciones recientes, aunque no cuentan por sí solos toda la historia del servicio.
Lo relevante para este análisis no es convertir el dato de 2024 en una sentencia sobre treinta años. Es examinar si forma parte de una pauta. Las series oficiales de gasto sanitario se remontan a 2002 y permiten seguir la evolución durante buena parte del mismo ciclo en el que se afianzaron las bonificaciones fiscales. Compararlas año a año, corrigiendo por inflación y observando los cambios de población, ayudaría a distinguir una posición estructural de un resultado coyuntural. Aun antes de completar ese trabajo, la fotografía reciente obliga a preguntar qué lugar ocupa la sanidad pública en una comunidad con la capacidad económica de Madrid.
Educación. La diferencia que aparece al dividir por alumno
La educación ofrece una comparación igualmente expresiva. En 2022, el gasto público por alumno en enseñanzas no universitarias fue de 6392 euros para el conjunto de España y de 5146 euros en Madrid. La distancia asciende a 1246 euros por estudiante, alrededor de un 19,5 por ciento por debajo de la media. La estadística incluye la enseñanza pública y la concertada y calcula el alumnado en equivalente a tiempo completo. Estas precisiones importan porque no se está comparando simplemente el presupuesto de una consejería dividido entre todos los menores de edad.
Una comunidad puede financiar un sistema escolar grande y, sin embargo, dedicar menos recursos públicos a cada estudiante que otras. El indicador por alumno ayuda a ver ese esfuerzo relativo. No dice que cada centro madrileño reciba exactamente 5146 euros ni permite comparar directamente el gasto de una escuela pública con el de una concertada. Tampoco equivale a medir la calidad educativa, los resultados académicos o el trabajo de los docentes. Lo que sí muestra es el volumen medio de recursos públicos registrado por estudiante en una etapa fundamental de la formación.
La diferencia de casi una quinta parte plantea preguntas concretas. ¿Cómo influye en las plantillas, la atención a la diversidad, los edificios, los apoyos o el tiempo disponible para cada alumno? ¿Qué parte se explica por la estructura del sistema y qué parte por una decisión presupuestaria? El dato no contesta a todas ellas, pero permite formularlas con más precisión que una discusión sobre si el presupuesto educativo total sube o baja de un año a otro. En una región que crece y atrae población, el gasto puede aumentar en euros corrientes sin mejorar necesariamente lo que recibe cada estudiante.
Servicios sociales. Una brecha que exige definir bien el indicador
El contraste es todavía mayor en el Plan Concertado de Prestaciones Básicas de Servicios Sociales. En 2022, el gasto de los proyectos incluidos en este programa fue de 28,20 euros por habitante en Madrid frente a una media de 60,20 euros: una distancia cercana al 53 por ciento. En 2023, las cifras fueron 29,13 euros en Madrid y 65,53 euros de media, con una brecha de aproximadamente el 56 por ciento. La diferencia no se explica con una oscilación puntual de un solo ejercicio.
Aquí el nombre de la estadística es esencial. El Plan Concertado recoge prestaciones básicas de servicios sociales de atención primaria y proyectos financiados dentro de ese marco. No representa todo el gasto social de Madrid. Incluye una parte importante de la puerta de entrada a las ayudas y a la atención, pero deja fuera otras políticas, administraciones y vías de financiación. Presentar sus 29,13 euros como «todo el gasto social por habitante» sería engañoso. Presentarlos correctamente permite una conclusión más concreta: en ese programa comparable, Madrid registra mucho menos gasto por residente que la media de los territorios incluidos.
Otro dato ayuda a comprender por qué la brecha merece atención. En 2022, la ratio madrileña se situaba en torno a 60.822 habitantes por Unidad de Trabajo Social, frente a unos 10.061 en el conjunto del Plan. Esta medida no es un gasto en euros ni expresa directamente la carga real de cada trabajador. Sí señala una estructura de atención primaria muy distinta. Quien necesita información, valoración o acompañamiento social depende de que exista una puerta accesible y suficientemente dotada. Una cifra presupuestaria baja y una ratio elevada no prueban por sí solas cómo fue atendida cada persona, pero juntas justifican examinar la capacidad de esa puerta de entrada.
Conviene resistir una tentación simétrica. Sería tan poco riguroso convertir estas cifras en un diagnóstico completo de todos los servicios sociales como descartarlas por no abarcar todo el sistema. Su valor está en acotar una parte verificable del gasto y observar su evolución. Para saber qué ocurre con el conjunto habría que añadir dependencia, renta mínima, servicios especializados, financiación municipal y otras partidas. La comparación del Plan Concertado es un comienzo sólido, no un sustituto de ese mapa más amplio.
Epitafio
Propuesta construir 140.000 VPO en el sur de Madrid
Con 62.000 millones de euros, la estimación es construir 140.000 viviendas protegidas de unos 80 m² útiles, repartidas en uno o varios ámbitos conectados con autovías, Metro y Cercanías. 70.000 viviendas (el 50 por ciento) serían de alquiler asequible y las otras 70.000 se destinan, como supuesto, a venta protegida. Los posibles ingresos por ventas no se han descontado del presupuesto.
| Inversión prevista | Importe |
|---|---|
| Viviendas y suelo | 43.400 M€ |
| Calles y redes locales de agua, luz, telecomunicaciones y alcantarillado | 8.400 M€ |
| EDAR, colectores principales y bombeos | 400 M€ |
| Equipamientos y margen para imprevistos | 3.800 M€ |
| Enlaces viarios y conexiones de Metro y ferrocarril | 6.000 M€ |
| Total | 62.000 M€ |
La partida de 400 M€ para depuración es una reserva preliminar dentro de los 62.000 M€. Se distingue el alcantarillado local, incluido en la urbanización, de los colectores principales y la planta. Para una población supuesta de 350.000 personas —2,5 por vivienda—, estimaría 45.000–55.000 m³ diarios de aguas residuales y reservaría una EDAR de 60.000–70.000 m³/día, además de 10–15 hectáreas para su implantación dentro del ámbito. El tamaño y coste definitivos dependerían del terreno, del punto de vertido y de si puede ampliarse una planta existente. El cálculo parte del consumo doméstico registrado por Canal de Isabel II; la EDAR de Albacete sirve como referencia de capacidad, no como presupuesto trasladable directamente.
Alquiler asequible
La horquilla propuesta para los 70.000 pisos de alquiler es 450–640 € al mes por vivienda de 80 m² útiles, sin suministros ni garaje.
| Renta mensual | Ingreso neto del hogar para dedicar como máximo el 30 % | Recaudación anual bruta de 70.000 pisos* |
|---|---|---|
| 450 € | 1500 €/mes | 378 M€ |
| 550 € | 1833 €/mes | 462 M€ |
| 640 € | 2133 €/mes | 537,6 M€ |
*Con ocupación y cobro completos, antes de mantenimiento y gestión. El extremo de 640 € equivale a 8 €/m² útil, límite inicial aplicable a determinadas promociones acogidas al Plan Estatal de Vivienda 2026–2030; la renta efectiva dependería del régimen finalmente elegido. www.boe.es
Suelo y comparación con Valdecarros
| Valdecarros | Proyecto planteado | |
|---|---|---|
| Superficie total | 19,2 km² | 35 km² como escenario compacto |
| Viviendas totales | 51.656 | 140.000 |
| Viviendas protegidas | Unas 28.410 | 140.000 |
| Densidad media | Unas 27 viviendas/ha | 40 viviendas/ha |
Valdecarros prevé protección para el 55 por ciento de sus viviendas. Nuestro proyecto tendría 1,8 veces su superficie, 2,7 veces sus viviendas totales y casi cinco veces sus viviendas protegidas. www.madrid.es
Los 35 km² resultan de construir a 40 viviendas por hectárea de ámbito completo, contando también calles, parques, equipamientos y la reserva para la EDAR. Si se reproduce la densidad media de Valdecarros, harían falta unos 52 km². Por tanto, la necesidad de suelo a estudiar es 35–52 km², según el diseño urbano y la superficie que deba reservarse para otros usos.
Cifra de trabajo final: 62.000 M€ → 140.000 VPO, 70.000 en alquiler de 450–640 €/mes, una EDAR reservada para 60.000–70.000 m³/día y 35–52 km² de suelo. Son magnitudes preliminares: solo la selección de terrenos y los proyectos de transporte y saneamiento permitirían fijar un presupuesto y una capacidad urbanística definitivos.