El Real Decreto-ley 29/2026 frena las compras especulativas, suspende desahucios, reforma la Ley de Arrendamientos Urbanos, premia fiscalmente el alquiler contenido y abre líneas de financiación. Está en vigor desde el 8 de octubre y llega tras acampadas en múltiples ciudades y semanas de movilización. Primero, el decreto, en detalle; después, lo que el movimiento pedía, lo que el texto recoge y dónde se queda corto, con los desahucios tratados aparte.
Primera parte · El decreto, en resumen
Lo esencial
El RDL 29/2026 [Link PDF] amplía el paquete derogado del RDL 26. En vigor desde el 8 de octubre, limita hasta 2030 las compras de vivienda por debajo del 70 por ciento de su tasación por grandes tenedores personas jurídicas y compradores especulativos; suspende los desahucios de personas vulnerables sin alternativa habitacional y obliga a la administración a ofrecer vivienda o pagar la deuda en dos meses o subrogarse en ella; reforma la LAU (habitaciones, vivienda temporal, topes de renta solo en zona tensionada, gastos, garantías, tanteo y retracto); da una prórroga extraordinaria de hasta dos años a los contratos cuya prórroga obligatoria acaba antes de 2029 y fija en el 2 por ciento la actualización de la renta hasta 2027 a falta de pacto; premia fiscalmente el alquiler a precio contenido y recarga el IBI de la vivienda vacía y del apartamento turístico en zona tensionada; refuerza el parque de Casa 47 con un fondo de 400 millones de euros y avales de hasta 2000 y 280 millones; crea TU CASA, préstamos a interés cero para entradas, con 10.000 millones de crédito extraordinario; y crea la cuenta de ahorro Financia Europa. Su frente más expuesto es el jurídico, por la convalidación en la Diputación Permanente, y el más delicado socialmente, el de los desahucios.
Qué cambia para el inquilino
Para quien alquila, el decreto trae tres protecciones que no dependen del lugar: la suspensión del desahucio si es vulnerable y no tiene alternativa habitacional, con la enervación extraordinaria que obliga a la administración a ofrecer vivienda o pagar en dos meses; la prórroga extraordinaria de hasta dos años, que solo se concede si está al corriente del pago los ocho meses anteriores y si el arrendador no acredita que necesita la vivienda; y las nuevas reglas de gastos, garantías, reparaciones y tanteo. También abre una deducción estatal del 10 por ciento en el IRPF por el alquiler de la vivienda habitual para rentas bajas.
Los topes de renta de los artículos 17.6 y 17.7 y el recargo reforzado del IBI de los apartamentos turísticos solo operan donde se haya declarado zona tensionada. Según Taxdown y Rubirent, que no son fuentes oficiales y no he cotejado con el listado del Ministerio de Vivienda, ninguna de las zonas declaradas está en la Comunidad de Madrid, que se ha negado a declararlas. Si es así, un inquilino madrileño no tiene hoy esos topes, y el límite del 2 por ciento rige solo como respaldo si no pacta otra cosa con su arrendador.
Qué es y por qué importa
El Real Decreto-ley 29/2026, de 6 de octubre, es la pieza grande del paquete que el Consejo de Ministros aprobó ese día junto con el RDL 28/2026. Tiene seis títulos, veintiún artículos, dos disposiciones adicionales, dos transitorias, una derogatoria y once finales, y entró en vigor el 8 de octubre, un día después de su publicación en el BOE, salvo las piezas que fijan su propia fecha. Reaprueba, con añadidos, el contenido del RDL 26/2026, que el Congreso derogó el 2 de octubre. Su título oficial resume el propósito doble: proteger la función social de la vivienda y ampliar la oferta de vivienda asequible.
A diferencia del RDL 28, que reescribe un solo artículo de la Ley de Arrendamientos Urbanos (LAU), este decreto actúa a la vez sobre cinco frentes: frena las compras especulativas de vivienda, suspende desahucios, reforma el alquiler, cambia la fiscalidad de la vivienda y abre líneas públicas de financiación. El cuadro siguiente ordena el contenido, y las secciones posteriores lo recorren por bloques, con los desahucios en sección propia.
| Bloque | Preceptos | Contenido | Vigencia |
|---|---|---|---|
| Compra especulativa | Art. 1 | Límite del 70 % de la tasación para grandes tenedores personas jurídicas y compradores a precio claramente inferior | Hasta 31-12-2030 |
| Desahucios | Arts. 2 y 5; DT 2.ª | Suspensión para personas vulnerables y enervación extraordinaria con subrogación de la administración | Suspensión hasta 31-12-2030; enervación sin plazo |
| Alquiler | Arts. 3, 4 y 20; DT 1.ª; DF 5.ª y 6.ª | Reforma de la LAU, gran tenedor, publicidad, prórroga extraordinaria y tope de actualización | Permanente, salvo DF 5.ª y 6.ª |
| Fiscalidad | Arts. 6 a 10; DF 3.ª y 4.ª | IRPF, IVA, IBI, SOCIMI y plusvalía municipal | Según el impuesto (8-10-2026, 1-12-2026 o 1-1-2027) |
| Parque público y oferta | Arts. 11 a 18; DA 1.ª | Casa 47, fondo de impacto social, vivienda asequible, hipoteca mobiliaria y avales | Permanente; avales hasta 2040 |
| Acceso a la compra | Art. 19 | Línea TU CASA | Pendiente de acuerdo del Consejo de Ministros |
| Ahorro | Art. 21; DA 2.ª; DF 2.ª | Cuenta Financia Europa y seguro de ahorro asociado | No comercializable hasta órdenes ministeriales |
| Crédito | DF 1.ª y 9.ª | Cesión de créditos hipotecarios | Cesiones posteriores al 8-10-2026 |
Cómo lo justifica el Gobierno
El preámbulo parte de que la vivienda es la primera preocupación de los españoles en el CIS y cita un déficit de 750.000 viviendas según el Banco de España, un alza interanual del 12,9 por ciento en los precios de la vivienda según el INE y, según Eurostat, que el 26,8 por ciento de los hogares que alquilan a precio de mercado destinaba en 2025 más del 40 por ciento de sus ingresos al pago. Añade una inflación superior al 3 por ciento durante seis meses y, siempre según el Banco de España, que los alquileres turísticos suponen en torno al 10 por ciento del mercado de alquiler. Son datos que el texto atribuye y que no he contrastado con sus fuentes. Como detonante político menciona el desahucio de María del Carmen Abascal.
La urgencia se argumenta medida a medida. El límite a las compras especulativas pretende evitar que, durante la tramitación de una ley ordinaria, se consoliden operaciones que reduzcan la vivienda asequible. Los desahucios se presentan como una «tragedia social» que exige una regulación acorde con lo reclamado por Naciones Unidas. La reforma de la LAU y de la ley de vivienda se vincula a la sobrecarga financiera de los hogares inquilinos. Las medidas fiscales se defienden como incentivos de eficacia reconocida y parte de una respuesta «holística», término que atribuye al Banco de España, y las medidas contra la especulación se vinculan con la propuesta europea de una ley de vivienda asequible.
El preámbulo afirma además que las circunstancias apreciadas al aprobar el RDL 26 se mantienen y recuerda varios precedentes de decretos derogados y reaprobados, entre ellos el RDL 21/2018 y el RDL 7/2019, para sostener que repetir la operación no es ajeno a la práctica parlamentaria.
Desahucios
Es el bloque más delicado y el más disperso, porque su régimen está repartido entre cuatro preceptos. Lo ordeno por tipo de demandante y de procedimiento, que es como se aplica. Antes de nada, el artículo 5.Uno añade un requisito procesal: la demanda de ejecución sobre bienes hipotecados debe indicar si el inmueble es la vivienda habitual del deudor y si el ejecutante es gran tenedor. Quien declare que no lo es debe acompañar certificación del Registro de la Propiedad con la relación de viviendas que tiene a su nombre.
Entidades especulativas.
El artículo 2.1 ordena al tribunal suspender por auto el proceso, incluso con sentencia ya dictada si el lanzamiento no se ha ejecutado, cuando el demandante sea una entidad dedicada a adquirir inmuebles o carteras de préstamos hipotecarios impagados por un precio claramente inferior a la tasación, con el objeto de eludir la función social de la vivienda o maximizar su rentabilidad, y el demandado sea vulnerable y no tenga alternativa habitacional.
La vulnerabilidad se acredita con informe de los servicios sociales o con los criterios del artículo 441.7 de la Ley de Enjuiciamiento Civil.
Quedan fuera de esta regla los entes públicos y las empresas públicas de vivienda social o asequible. La redacción deja una duda que señalo como lectura mía: la cláusula «con el objeto de eludir» podría exigir que el demandante persiga esa finalidad, lo que obligaría a probarla.
Otros demandantes, por impago
Cuando el proceso es un desahucio por falta de pago (artículo 250.1.1.º de la Ley de Enjuiciamiento Civil) y el demandante no es una entidad especulativa, se aplica la enervación extraordinaria del artículo 5.Dos, que añade un apartado 6 al artículo 22 de esa ley. Acreditada la vulnerabilidad económica del inquilino, se comunica a la administración competente, que dispone de dos meses, improrrogables, para ofrecer una alternativa habitacional adecuada o, en su defecto, pagar al arrendador o consignar judicialmente la deuda reclamada, la que se devengue hasta el pago y las costas. Durante ese plazo se suspende el procedimiento y, en su caso, el lanzamiento.
Si se paga o consigna a tiempo, se declara enervada la acción, termina el proceso y el contrato sigue vigente. Si transcurren los dos meses sin alternativa ni pago, la administración queda subrogada automáticamente en la posición deudora del arrendatario, no hay lanzamiento y el contrato se mantiene hasta su expiración mientras persista la vulnerabilidad. Esta enervación es independiente de la ordinaria, no cuenta como enervación previa y puede producirse aunque el arrendador haya requerido de pago.
La Administración General del Estado compensará a las comunidades autónomas los gastos que esto les cause, salvo los intereses por retraso. A diferencia de la suspensión, esta medida no tiene fecha de caducidad.
Otros demandantes, por causa distinta del impago
Donde no se aplique el artículo 5.Dos, el artículo 2.2 regula el resto de los casos hasta el 31 de diciembre de 2030. El tribunal pide informe a la administración autonómica competente sobre los recursos disponibles y, si no responde o no los tiene, suspende el proceso hasta que se garantice una alternativa. La suspensión se revisa cada doce meses y se levanta cuando desaparece la vulnerabilidad, cuando se ofrece una alternativa adecuada, cuando el demandado la rechaza sin causa justificada o cuando pasan tres años.
El auto debe fijar que la administración de vivienda asume la compensación del demandante cuando sea persona física, o persona jurídica dedicada al alquiler asequible o social: como máximo, la renta contractual no cobrada, los suministros impagados y las costas, sin lucro cesante hipotético ni daños morales, con intereses si la administración se retrasa.
La suspensión no exime al inquilino de pagar la renta debida. Para costear esto se aplica la financiación del Real Decreto 1135/2025 «de cara a la posible cobertura» de los gastos autonómicos, una fórmula menos firme que la del artículo 5.Dos, que habla de compensación obligatoria. Es una diferencia que conviene citar.
A quién alcanza la protección
Desde el inquilino, el artículo 2.2 funciona así: la suspensión exige vulnerabilidad y falta de alternativa habitacional, y su alcance depende de quién demande. Frente a personas jurídicas y grandes tenedores opera sin salvedad. Frente a una persona física con tres viviendas o más que no sea gran tenedora, el tribunal puede dar prioridad a la vulnerabilidad del propio arrendador. Y frente a una persona física con dos viviendas o menos no opera: el inquilino vulnerable de un pequeño propietario queda fuera de esta suspensión, aunque, si el desahucio es por impago, la enervación extraordinaria del artículo 5.Dos no distingue por tipo de propietario. La compensación pública se reserva a personas físicas y a entidades de alquiler asequible o social. Es lectura mía del texto, no una afirmación oficial.
Procesos en curso y compras vinculadas
La disposición transitoria segunda extiende la suspensión del artículo 2 y la enervación del 5.Dos a las ejecuciones en curso en las que no se haya practicado el lanzamiento. El ejecutado puede pedir la aplicación del artículo 2 aunque el trámite se hubiera resuelto antes o se hubiera agotado la suspensión anterior, y el letrado de la Administración de Justicia suspende provisionalmente el lanzamiento hasta que resuelva el tribunal. En cuanto a la enervación, antes de continuar el proceso, en cualquier fase, debe cumplirse la nueva obligación.
Por último, el artículo 1.5 suspende hasta 2030 cualquier lanzamiento cuando una de las entidades sujetas al límite de compra adquiera o se adjudique por menos del 70 por cienro la vivienda habitual de una persona vulnerable sin alternativa habitacional. El título competencial es la legislación procesal (artículo 149.1.6.ª de la Constitución), sin perjuicio de las especialidades que deriven del derecho sustantivo autonómico.
| Supuesto | Qué ocurre | Quién cubre el coste | Duración |
|---|---|---|---|
| Demandante especulativo (art. 2.1) | Suspensión por auto; vale incluso con sentencia no ejecutada | No se prevé compensación en este apartado | Hasta 31-12-2030 |
| Impago, demandante no especulativo (art. 5.Dos) | Dos meses para ofrecer alternativa o pagar; si no, subrogación de la administración | Administración competente; el Estado compensa a las comunidades | Sin fecha de caducidad |
| Otras causas (art. 2.2) | Informe de la administración y suspensión con revisión anual, máximo tres años | Administración de vivienda, con tope en renta, suministros y costas | Hasta 31-12-2030 |
| Propietario persona física con dos viviendas o menos | No prevalece la vulnerabilidad del demandado (art. 2.2) | No procede | Hasta 31-12-2030 |
Compras especulativas
El artículo 1 limita, desde el 8 de octubre hasta el 31 de diciembre de 2030, la adquisición de viviendas por menos del 70 por ciento de su valor de mercado.
Se aplica a las entidades, con o sin personalidad jurídica, dedicadas a comprar inmuebles o carteras de préstamos hipotecarios impagados por un precio claramente inferior a la tasación, y a las personas jurídicas que sean grandes tenedores, a las de su mismo grupo y a las que actúen por su cuenta. La tasación la hace una sociedad homologada e inscrita en el Banco de España, independiente de las partes, y la aporta el comprador.
El precio se mide por la contraprestación total efectiva, que suma las deudas asumidas, las prestaciones accesorias y las ventajas patrimoniales, y alcanza tanto a viviendas usadas como a viviendas nuevas con certificado de fin de obra. La norma habla de adquisición a título gratuito u oneroso.
Las excepciones son cinco. Se permite comprar por menos del 70 por ciento para destinar la vivienda a residencia habitual a precio asequible o social al menos hasta 2030, a residencia de personas con atención sociosanitaria, a residencia de colectivos vulnerables por entidades del tercer sector o a la protección de víctimas de violencia de género, y también cuando la entidad compradora acredite su adhesión al Código de Buenas Prácticas que apruebe el Consejo de Ministros, condición que se da por cumplida para entes públicos y empresas públicas de vivienda social o asequible.
Quedan fuera las escrituras ya elevadas a público antes de la entrada en vigor, aunque no estén inscritas, sin posibilidad de modificarlas por adenda. Tampoco se aplica a las adquisiciones derivadas de ejecuciones judiciales o hipotecarias, pero solo cuando el ejecutante acredite su adhesión y cumplimiento del mismo código.
Dos consecuencias de la redacción merecen atención, y las doy como lectura mía. La primera es que el artículo 1.5 dispone que las excepciones del Código de Buenas Prácticas y de las ejecuciones no se aplican hasta que ese código se apruebe y entre en vigor; mientras tanto, los compradores especulativos que se adjudiquen una vivienda en ejecución por menos del 70 por ciento quedarían dentro del límite. La segunda es que el texto no establece ninguna sanción ni consecuencia de nulidad para la compra que lo incumpla; no la he encontrado, y habrá que ver cómo la concretan los registradores o el desarrollo posterior. Su título competencial es el artículo 149.1.1.ª, 8.ª y 13.ª de la Constitución.
La reforma del alquiler
El artículo 3 modifica la LAU en veintidós puntos. Los agrupo por materia, y se dictan al amparo de la legislación civil (artículo 149.1.8.ª de la Constitución). Una disposición adicional duodécima nueva de la LAU deja a salvo la normativa autonómica sobre vivienda temporal y habitaciones y los derechos civiles forales.
Habitaciones y vivienda temporal
El artículo 2 pasa a incluir en el arrendamiento de vivienda el de una habitación o estancia. Se crea el arrendamiento de «vivienda temporal», que cubre la necesidad de quien está temporalmente desplazado de su domicilio por causa justificada y acreditable.
El nuevo artículo 7 exige que el contrato prevea de forma expresa esa causa, que debe ser real y acreditable, con la carga de la prueba sobre el arrendador; sin causa, el contrato pierde su carácter temporal y se somete al régimen de vivienda habitual con efectos retroactivos a la firma.
El nuevo artículo 9 bis fija su duración: más de treinta y un días y, como regla general, no más de doce meses. Si excede de doce meses sin justificación, o si se encadenan más de dos contratos temporales consecutivos entre las mismas partes sobre la misma vivienda, el primero se entiende celebrado como contrato de vivienda habitual, con plazo mínimo y prórrogas incluidos. El arrendatario temporal puede desistir pasado un mes con diez días de preaviso, frente a los seis meses y treinta días del arrendatario de vivienda habitual, ambos sin indemnización (artículo 11). La conservación se rige por un artículo 21 bis, con respuesta del arrendador en cinco días hábiles.
Se excluye de la LAU la cesión turística sometida a normativa sectorial, con un máximo de treinta y un días, y la cesión de habitaciones por entidades del tercer sector en programas de acogida sin ánimo de lucro, y el artículo 3 de la LAU deja claro que los arrendamientos para uso distinto de vivienda no pueden tener por objeto el alojamiento u hospedaje de personas.
La disposición transitoria octava conserva los contratos de temporada o de vivienda temporal anteriores al decreto como arrendamientos de uso distinto hasta el fin del plazo pactado, sin prórroga posible; si se renuevan, quedan sujetos al nuevo régimen.
Renta
El artículo 17.6 limita, en zonas de mercado residencial tensionado, la renta inicial de un nuevo contrato a la última renta vigente en los cinco años anteriores en la misma vivienda, con la actualización anual aplicada, sin repercutir nuevos gastos al inquilino. Solo cabe superarla hasta un 10 por ciento en cuatro casos: rehabilitación terminada en los dos años anteriores; mejora energética que acredite un ahorro del 30 por ciento de energía primaria no renovable mediante dos certificados; mejora de accesibilidad; o contrato de diez años o más, o con derecho de prórroga voluntaria para el inquilino de diez años o más.
El artículo 17.7 somete a los grandes tenedores en zona tensionada al límite máximo del sistema de índices de precios de referencia y extiende ese límite a viviendas sin contrato en los cinco años anteriores si así lo recoge la resolución ministerial que declare la zona. El 17.8 limita los contratos temporales sucesivos sobre una misma vivienda a un incremento anual no superior al IRAV, y el 17.9 impide que la suma de las rentas de las habitaciones supere la renta de la vivienda completa, con respeto a esos límites en zona tensionada.
Actualización, gastos y garantías
Según el artículo 18, sin pacto expreso no hay actualización de la renta, y si el pacto no detalla el índice se usa el IRAV, que además es el techo de cualquier actualización.
El artículo 20 permite pactar los gastos generales de la finca por escrito y con importe anual, pero prohíbe imponer al inquilino los tributos asociados a la vivienda, salvo que sea obligado tributario, y los gastos de comunidad en edificios sin propiedad horizontal. Prohíbe repercutir, directa o indirectamente, los gastos de gestión inmobiliaria y de formalización del contrato, y condiciona cualquier servicio no esencial a que el inquilino lo pida por escrito y conozca su coste. Durante los cinco primeros años (siete si el arrendador es persona jurídica) esos gastos solo pueden subir, por acuerdo, hasta el doble del porcentaje de actualización de la renta.
En garantías (artículo 36), se prohíbe exigir seguros de impago, la garantía adicional a la fianza se limita a dos mensualidades de renta (una en los temporales) y al terminar el contrato debe firmarse un documento de estado de la vivienda, pues en su ausencia se presume que se entregó en buen estado. El artículo 37 obliga a formalizar por escrito si el inquilino lo pide, sin que su falta afecte a la validez del contrato verbal.
Reparaciones, tanteo y retracto
El nuevo apartado 5 del artículo 21 permite al inquilino, ante daños que afecten a la habitabilidad, la seguridad o la salubridad, requerir por escrito la reparación con un presupuesto razonable; si el arrendador no responde en quince días naturales o se niega sin justificación, puede ejecutar las obras y descontar su coste de las rentas futuras.
El artículo 25 amplía el tanteo y el retracto del inquilino. El tanteo dura treinta días naturales desde la notificación fehaciente, que caduca a los ciento ochenta días. Si la vivienda se vende junto con otros activos, la notificación debe expresar el precio imputado a la vivienda y los criterios objetivos usados, que se calculan preferentemente con el valor de referencia catastral o, en su defecto, con tasación independiente; son ineficaces las asignaciones de precio que busquen frustrar el derecho.
El derecho no decae por venta conjunta si la vivienda es jurídicamente individualizable, y la legislación de vivienda podrá reconocer, subsidiariamente, un tanteo y retracto sobre el inmueble entero a favor del órgano que designe la administración. Es irrenunciable.
Plataformas de alquiler de corta duración
El título V de la LAU pasa a regular las sanciones por incumplir el Reglamento (UE) 2024/1028, relativo a la recogida e intercambio de datos de alquileres de corta duración y a la Ventanilla Única Digital de Arrendamientos. Es muy grave no recoger y transmitir los datos, con multa de un millón de euros que puede elevarse hasta el 2 por ciento del volumen de negocio mundial anual; grave transmitirlos incompletos o inexactos, con quinientos mil euros y hasta el 1 por ciento; y leve no interconectarse o cumplir fuera de plazo, con cien mil euros.
Es un régimen técnico que sanciona a las plataformas por no informar, no por la oferta turística, cuya inspección y sanción siguen en manos de las comunidades y los ayuntamientos. El procedimiento prevé pago voluntario con reducción del 50 por ciento, prescripción de cinco, tres y un año, caducidad a los nueve meses y publicación en el BOE de las sanciones graves y muy graves firmes.
Gran tenedor y publicidad
El artículo 4 redefine al gran tenedor en la Ley 12/2023 como la persona física o jurídica titular de más de diez inmuebles urbanos de uso residencial, o de más de 1500 metros cuadrados construidos residenciales, sin contar garajes ni trasteros. La declaración de zona tensionada puede rebajar el umbral a cinco inmuebles, si la comunidad lo motiva. La condición se acredita con certificación del Registro de la Propiedad, y cada unidad residencial de un edificio cuenta como inmueble aunque no haya división horizontal inscrita.
De esta definición depende la aplicación a los grandes tenedores de todas las reglas del decreto.
El artículo 20 obliga a que toda oferta o publicidad de alquiler incluya el índice de referencia en zona tensionada, el límite de renta aplicable, el código de la unidad arrendada y la condición de gran tenedor del arrendador. El artículo 4.Dos adapta además la disposición transitoria cuarta de la Ley 12/2023 para los contratos anteriores a ella, que seguirán la actualización del artículo 18.1 de la LAU.
Prórroga extraordinaria, tope del 2 por ciento y relación con el RDL 28
La disposición final quinta crea una prórroga extraordinaria a petición del inquilino, por años y hasta dos años adicionales, para los contratos vigentes el 8 de octubre cuya prórroga obligatoria termine antes del 31 de diciembre de 2028, o cuya prórroga tácita o tácita reconducción finalice. Exige que el inquilino esté al corriente del alquiler y lo haya estado mes a mes durante los ocho meses anteriores. Durante ella se mantienen los términos del contrato.
El arrendador debe aceptarla, salvo que haya pactado otros términos, firmado un contrato nuevo o comunicado, en plazo, la necesidad real y acreditada de ocupar la vivienda para sí o sus familiares. Es incompatible con la prórroga del artículo 10.3 de la LAU, que prevalece, y no se aplica si las partes acuerdan una renovación o un contrato nuevo con una renta al menos un 5 por ciento inferior.
La disposición final sexta limita las actualizaciones anuales de renta que correspondan entre el 8 de octubre y el 31 de diciembre de 2027: si la renta supera el límite del sistema de índices de referencia, no cabe incremento alguno, y en los demás casos el aumento será el que acuerden las partes y, a falta de acuerdo, no más del 2 por ciento.
La disposición transitoria primera mantiene las solicitudes de prórroga extraordinaria hechas al amparo del RDL 8/2026, de 20 de marzo, sin nueva comunicación y sin perjuicio del desistimiento del inquilino; una nueva prórroga posterior se regirá por este decreto.
La relación con el RDL 28 es la parte más técnica. El artículo 3.Ocho de este decreto reescribe el artículo 10 de la LAU y mantiene la prórroga tácita anual, con preaviso de cuatro meses del arrendador, pero algo más de un mes después el RDL 28 lo sustituye, desde el 15 de noviembre, por renovaciones de cinco o siete años, preaviso de seis meses e indemnización.
Su disposición adicional primera resuelve el choque con esta prórroga extraordinaria: no se aplica cuando proceda la renovación del nuevo artículo 10.1, y, si se aplica a un contrato cuyo arrendador ya hubiera preavisado válidamente, el contrato se extingue al terminar la prórroga y, si no concurre causa excluyente, nace el derecho a la indemnización. Mi lectura, que doy como tal y que conviene confirmar con un jurista, es que entre el 8 de octubre y el 15 de noviembre rige el artículo 10 en la redacción de este decreto y la prórroga extraordinaria sin esa coordinación.
Fiscalidad
IRPF del inquilino
El artículo 6 crea una deducción estatal del 10 por ciento de lo pagado por el alquiler de la vivienda habitual para contribuyentes con base imponible inferior a 33.007,20 euros. La base máxima es de 11.630 euros hasta 23.007,20 euros de base imponible y se reduce de forma gradual hasta cero. Exige que ni el contribuyente ni su unidad familiar tengan otra vivienda a menos de cincuenta kilómetros durante al menos la mitad del periodo.
IRPF del arrendador
El mismo artículo rehace la reducción del rendimiento neto del alquiler de vivienda (artículo 23.2 de la ley del impuesto). Para las renovaciones y los primeros alquileres exige que el arrendador no sea gran tenedor al firmar el contrato. Las reducciones son estas, y se aplica la mayor:
| Supuesto | Reducción |
|---|---|
| Renovación: la renta baja más de un 5 % respecto a la última y se firma con el mismo inquilino tras el plazo mínimo, o con otro cuya renta quede por debajo del límite del sistema de índices de referencia | 100 % |
| Renovación: la renta baja más de un 5 % sin esa condición | 95 % en zona tensionada con inquilino de 18 a 35 años; 90 % en zona tensionada; 85 % con inquilino de 18 a 35 años; 70 % en el resto |
| Renovación: la renta no sube / sube | 50 % / entre el 40 % (hasta un 5 % de subida) y el 15 % (más de un 20 %) |
| Primer alquiler: renta inferior al límite de referencia | 100 %, con los mismos escalones del 95 %, 90 % y 85 % |
| Primer alquiler: renta igual o superior a ese límite | 50 % |
| Otros casos | 70 % si el inquilino es una administración o entidad sin ánimo de lucro que destina la vivienda a alquiler social o a personas vulnerables; 60 % si se rehabilitó en los dos años anteriores; 80 % durante la prórroga tácita si la renta no supera el límite y el arrendador no es gran tenedor |
Las reducciones se pierden si el contrato incumple el artículo 17.6 de la LAU o si el rendimiento se regulariza en un procedimiento de comprobación. Los contratos firmados antes de la Ley 12/2023, o entre esa ley y el 1 de diciembre de 2026, conservan la redacción anterior de la reducción, la de 2021 o la de 2025 según su fecha (disposición transitoria trigésima octava). El artículo 6 también extiende al ejercicio 2026 el porcentaje de imputación del 1,1 por ciento para inmuebles con valores catastrales revisados desde 2012.
Incluye también una exención de la ganancia por vender una vivienda a un ente público o empresa pública de vivienda social o asequible hasta el 31 de diciembre de 2027, siempre que la vivienda haya estado desocupada de forma continuada y sin causa justificada los dos años anteriores. Está exenta al 100 por ciento si el valor de transmisión no supera los 200 000 euros, y decrece hasta cero a los 800 000 euros; la parte no exenta puede acogerse a la reinversión en una cuenta Financia Europa en seis meses. Desde el 1 de enero de 2027 cambia la imputación de rentas inmobiliarias, con una escala acumulativa del 1,1 por ciento, 1,5 por ciento, 2 por ciento y 3 por ciento del valor catastral por tramos, y el artículo 24 fija un rendimiento mínimo cuando el inquilino es un pariente hasta el tercer grado. La disposición final tercera retoca el reglamento del impuesto, entre otras cosas para conservar la consideración de vivienda habitual de los mayores de 65 años o dependientes que se trasladan a un centro especializado o a casa de un familiar.
IVA, IBI, SOCIMI y plusvalía
El artículo 7 modifica el IVA con efectos del 1 de diciembre de 2026: los arrendamientos de viviendas amuebladas dejan de estar exentos cuando haya servicios propios de la hostelería o su duración sea de hasta treinta noches, salvo que el arrendador tenga allí su residencia habitual, y pasan al tipo reducido del artículo 91 (el 10 por ciento según el preámbulo).
El tipo reducido se extiende a las obras de renovación y reparación en viviendas destinadas a arrendamiento como vivienda habitual y en comunidades de propietarios, con el pago por medios trazables, obra terminada al menos dos años antes y materiales aportados que no pasen del 40 % de la base. Y el tipo superreducido pasa a cubrir las VPO de régimen especial o de promoción pública y la vivienda protegida de calificación permanente, y las viviendas adquiridas por entidades con el régimen de SOCIMI cuando su alquiler disfrute de la bonificación.
El artículo 8 autoriza a los ayuntamientos, con vigencia indefinida desde los periodos que empiecen tras el 8 de octubre, a recargar el IBI de la vivienda desocupada más de dos años sin causa justificada. En municipios no tensionados, el recargo llega al 50 por ciento para titulares de cuatro o más inmuebles residenciales, al 100 por ciento si la desocupación supera los tres años y a un adicional de hasta 50 puntos si son titulares de dos o más inmuebles desocupados en el mismo término.
En zona tensionada, el recargo es de hasta el 50 por ciento para cualquier titular, hasta el 100 por ciento para quien tenga cuatro o más inmuebles residenciales y 50 puntos más tras tres años de desocupación para esos mismos titulares.
Son causas justificadas el traslado temporal por trabajo o formación, el cambio de domicilio por dependencia o salud, la segunda residencia con un máximo de cuatro años, las obras, los litigios pendientes, la oferta en venta hasta un año o en alquiler hasta seis meses, y, para las administraciones, el procedimiento de venta o explotación en alquiler. Para los apartamentos turísticos en zona tensionada, el recargo llega al 50 por ciento, al 100 por ciento para titulares de dos o más y al 150 por ciento para titulares de cuatro o más. Todo recargo se devenga el 31 de diciembre y exige audiencia previa del contribuyente.
El artículo 9 fija para las SOCIMI, con efectos desde los periodos iniciados en 2026 que no hubieran concluido, un gravamen especial del 15 por ciento sobre los beneficios no distribuidos que procedan de rentas no tributadas al tipo general, y del 25 por ciento si derivan del alquiler de vivienda, incluidos los usos turísticos o de corta duración.
El 25 por ciento se reduce a la mitad si más del 80 por ciento del parque en alquiler es de precio asequible y se anula si, además, se reinvierte el beneficio en tres años en vivienda asequible. Una disposición transitoria rebaja el umbral al 60 por ciento para 2026 y al 70 por ciento para 2027. El artículo 10 estrena con efectos del 1 de diciembre de 2026 los coeficientes máximos de la plusvalía municipal, entre 0,11 y 0,30 según los años de generación del incremento, con el máximo de 0,30 para veinte años o más.
Parque público y financiación de la oferta
El artículo 11 impone a las viviendas de Casa 47, o promovidas en solares que esta enajene, un precio máximo de venta igual a la superficie registral por el módulo más alto de vivienda protegida de la comunidad autónoma, que se extiende a las sucesivas transmisiones y se inscribe en el Registro de la Propiedad; en viviendas con calificación protegida rige desde que termine el plazo de protección.
El artículo 12 regula el traspaso a Casa 47 de inmuebles del Patrimonio del Estado y de la Seguridad Social por orden ministerial, que es título suficiente de inscripción y exime de valoración previa por el carácter masivo de la operación. Todos los inmuebles del Estado susceptibles de destinarse a vivienda y las viviendas de la Seguridad Social, estas valoradas, deben aportarse a la entidad.
No generan compensación los inmuebles que ponen a disposición el INVIED, ADIF y GIESE, y a las viviendas de la Seguridad Social se les puede pagar condonando deuda por su valor. Los inmuebles del Fondo Especial de MUFACE y de los Reales Patronatos se ceden en uso, sin cambiar la titularidad.
El artículo 13 crea el Fondo de Vivienda de Impacto Social, sin personalidad jurídica, adscrito al Ministerio de Vivienda, con 400 millones de euros, como crédito extraordinario incorporable, para financiar proyectos innovadores de efecto social positivo que atraigan inversión privada.
El artículo 14 define la vivienda asequible como aquella cuyo precio de venta o alquiler, con todos los gastos, no supere el 30 por ciento de la renta mediana de la unidad de convivencia del municipio.
El artículo 15 permite hipotecar los componentes industrializados de la construcción fabricados en entorno controlado.
El artículo 16 reforma la línea de avales del RDL 8/2023 para respaldar, con hasta 2000 millones de euros y plazo de treinta y cinco años, préstamos a promotores públicos y privados de vivienda social o asequible con fondos europeos del MRR o la estrategia España CRECE, y el artículo 17 crea otra de hasta 280 millones de euros, hasta 2040, para pymes fabricantes y promotores que usen construcción industrializada.
El artículo 18 dispone que, si se ejecuta un aval, el ICO recupera por cuenta del Ministerio la totalidad de la deuda, también la parte no avalada; el deudor y los fiadores responden de todo; y estos créditos son financieros y ordinarios en el concurso, no créditos de derecho público.
Por último, la disposición adicional primera encarga al Gobierno que, en seis meses, regule los proveedores sociales de vivienda asequible, incluidas las cooperativas, con las Housing Associations como referente.
TU CASA
El artículo 19 crea una línea del ICO para quienes accedan a su primera vivienda habitual hipotecada, sin límite de edad y como complemento de la financiación privada. El préstamo cubre el menor importe entre el 20 por ciento del valor de la vivienda y 50.000 euros, a un tipo de interés del cero por ciento y sin comisiones; el texto habla de hasta diez años, con una carencia igual al plazo de la hipoteca y un máximo de treinta años, redacción que pide una lectura cuidadosa.
La vivienda debe destinarse a residencia habitual y queda sujeta de forma permanente a un precio máximo de transmisión: en las ventas posteriores, el precio de adquisición actualizado con el IPC, con la posible suma de rehabilitaciones. Si se alquila, la renta debe ser inferior al límite del sistema de índices de referencia. La limitación se inscribe en el Registro de la Propiedad y se entiende sin perjuicio del régimen de protección pública autonómico.
La dotación es de 10.000 millones de euros, como crédito extraordinario incorporable, y de cinco millones, para gastos financieros del ICO. El preámbulo la confirma con las palabras «diez mil millones de euros». Es una cifra de crédito extraordinario, no de gasto ejecutado, y su destino real depende de un acuerdo del Consejo de Ministros que fijará el objeto, los beneficiarios, los límites y el importe inicial de la línea. Una comisión rectora interministerial presidida por la Secretaría de Estado de Vivienda decidirá las operaciones; el ICO las analiza, formaliza y recupera con contabilidad separada, los reembolsos pueden reinvertirse mientras dure el mecanismo y después vuelven al Tesoro, y en concurso los créditos son financieros.
Cuenta Financia Europa y ahorro
El artículo 21 y el artículo 6 crean una cuenta de ahorro e inversión con ventajas fiscales cuyo vínculo con la vivienda es indirecto, pero explícito: el preámbulo justifica el título VI por la necesidad de reducir la presión inversora sobre el mercado de vivienda y canalizar el ahorro hacia empresas europeas.
La Cuenta de Ahorro e Inversión Financia Europa es un contrato de servicios de inversión entre una persona física y una entidad proveedora (bancos y empresas de servicios de inversión, también sucursales de entidades de terceros países), con una cuenta de valores y otra operativa, y solo se puede tener una. Admite aportaciones solo en dinero hasta 150.000 euros pendientes de recuperación, y el saldo de efectivo de la cuenta operativa no puede pasar de 1500 euros salvo abonos, con tres meses para invertir el exceso.
Solo admite acciones cotizadas de sociedades de la Unión Europea o del Espacio Económico Europeo, excluidas las SOCIMI, y fondos que se inscriban en un registro de la CNMV y mantengan al menos el 70 por ciento de la cartera en activos del Espacio Económico Europeo, el 50 por ciento en renta variable y el 35 por ciento en renta variable europea. No admite derivados ni crédito del proveedor. Se puede movilizar entera una vez al año, sin perder antigüedad.
Fiscalmente, las ganancias no tributan hasta que se dispone del dinero. Las atribuibles a aportaciones con más de cinco años quedan exentas al 100 por ciento hasta 10.000 euros por contribuyente y al 20 por ciento en el resto.
La modalidad Reinversión, que permite aportar hasta 800.000 euros procedentes de la venta de viviendas acogidas a la exención por venta a entes públicos, con un saldo operativo de hasta 8000 euros, no tiene el tramo del 100 por ciento y solo el 20 por ciento de exclusión. Si se dispone antes de cinco años de lo aportado, se regulariza la exención por reinversión.
Los proveedores deben informar a Hacienda, y los incumplimientos de los proveedores se tipifican como infracciones muy graves o graves en el nuevo artículo 309 bis de la ley de mercados de valores.
La disposición final segunda adapta la normativa de seguros, y las 3.ª y 4.ª, los reglamentos de IRPF y de gestión tributaria. El decreto también eleva a 10.000 euros anuales el límite de primas del nuevo seguro individual de ahorro a largo plazo Financia Europa, frente a los 5000 euros de los demás, con al menos un 30 por ciento en renta variable, sin la garantía del 85 por ciento de los anteriores y con una retención del 19 por ciento si se dispone antes de cinco años.
Ninguno de los dos productos puede comercializarse hasta que se aprueben las órdenes ministeriales de información fiscal y, para las movilizaciones, la del artículo 347.7 de la ley de mercados de valores, que debe aprobarse en seis meses. La CNMV tiene cuatro meses para crear el registro de fondos elegibles, y hasta entonces solo pueden comercializarse con valores distintos de las participaciones de fondos. En este bloque conviene decir, con honestidad, que es el menos relacionado con el título del decreto y el que más depende de desarrollos futuros.
Crédito hipotecario y otras disposiciones
La disposición final primera añade un artículo 25 bis a la ley de crédito inmobiliario, que incorpora parcialmente la Directiva (UE) 2021/2167 sobre administradores y compradores de créditos (disposición final novena). Si se cede un crédito, el prestatario conserva frente al nuevo titular las mismas excepciones que frente al original, incluida la compensación, y los derechos de los códigos de buenas prácticas siguen aplicándose.
Se prohíbe ceder préstamos vencidos de deudores acogidos al RDL 6/2012, y si se cede un crédito vencido con hipoteca sobre la vivienda habitual, el cedente debe readquirirlo al mismo precio si el deudor acredita en seis meses que cumple los requisitos de ese decreto. Se aplica a las cesiones posteriores al 8 de octubre, aunque el contrato fuera anterior.
La disposición derogatoria es solo genérica, y las finales séptima y octava preservan el rango reglamentario y habilitan el desarrollo. La disposición final décima enumera los títulos competenciales: legislación civil para la LAU, legislación procesal para desahucios, hacienda general para los impuestos, la organización del Estado para Casa 47, y bases del crédito y de la planificación económica para el título VI. Reserva a las comunidades autónomas sus competencias en ordenación del territorio, urbanismo y vivienda, y a los territorios forales sus regímenes.
Calendario
| Fecha | Hecho |
|---|---|
| 8-10-2026 | Entra en vigor el decreto; empiezan los límites y suspensiones, y la cesión de créditos hipotecarios se rige por el artículo 25 bis |
| 15-11-2026 | Entra en vigor la nueva redacción del artículo 10 de la LAU (RDL 28/2026) |
| Hacia el 20-11-2026 | Primeras transmisiones a las que puede aplicarse la exención con reinversión: treinta días hábiles tras la entrada en vigor, cálculo mío sujeto a festivos |
| 1-12-2026 | Efectos del IVA de los alquileres de corta duración y de las obras en vivienda de alquiler, de los coeficientes de plusvalía y de la nueva escala de reducciones del IRPF |
| 1-1-2027 | Nueva imputación de rentas inmobiliarias y rendimiento mínimo por parentesco |
| Hacia febrero de 2027 | La CNMV debe crear el registro de fondos elegibles (cuatro meses) |
| Hacia abril de 2027 | Plazo del Gobierno para regular los proveedores sociales de vivienda asequible y de las órdenes de movilización (seis meses) |
| 31-12-2027 | Fin del tope del 2 % en actualizaciones y de la exención por venta a entes públicos |
| 31-12-2028 | Límite de la prórroga extraordinaria para contratos cuya prórroga obligatoria acaba antes |
| 31-12-2030 | Fin del límite del 70 % y de la suspensión de desahucios del artículo 2 |
Convalidación y riesgo jurídico
El decreto debe ser convalidado por la Diputación Permanente, que vota sí o no, sin enmiendas, en treinta días; si lo rechaza, queda derogado. La Diputación Permanente tiene 69 miembros y la mayoría está en 35, y su composición no coincide con la del Pleno, así que el resultado del 2 de octubre no es trasladable.
El preámbulo del RDL 28 recuerda además que el Gobierno puede aprobar decretos-leyes con las Cámaras disueltas, y menciona un Consejo de Ministros extraordinario el 5 de octubre para disolver las Cortes y convocar elecciones. El flanco que más se cita es el que recoge Maldita: hay catedráticos que consideran posible convalidar un decreto reaprobado y otro que advierte de que un texto sustancialmente igual al derogado estaría en fraude de ley.
Más allá de ese debate, hay puntos discutibles desde los dos lados, y lo digo como sospecha. Desde el lado del propietario: el límite del 70 por ciento incide sobre la libertad de contratar y el derecho de propiedad y habrá que ver si el Tribunal Constitucional lo considera una limitación proporcionada; la suspensión de desahucios con compensación pública traslada costes a las comunidades autónomas, y el artículo 2 solo promete financiación «de cara a la posible cobertura»; la prórroga extraordinaria y el tope del 2 por ciento modifican contratos vigentes; y la suma de materias tan distintas en un solo decreto, de impuestos a mercado de valores, obliga a justificar la conexión de cada una con la urgencia, lo que el preámbulo intenta bloque a bloque.
Desde el lado del inquilino hay otros cuatro. La protección depende de acreditar la vulnerabilidad y de que la administración responda en plazo, con unas comunidades autónomas que ejecutan la medida sin financiación plenamente garantizada fuera del artículo 5.Dos. La suspensión de los desahucios por causa distinta del impago caduca como máximo a los tres años o el 31 de diciembre de 2030, y no alcanza a quien alquila a una persona física con dos viviendas o menos. Los topes de renta solo operan en zonas tensionadas, que declara cada comunidad y, si los datos que he citado son correctos, no existen en Madrid. Y el artículo 1 no prevé consecuencia alguna para la compra que supere el límite del 70 por ciento, con lo que su eficacia depende de lo que concreten los registradores o el desarrollo posterior.
Hay una tercera objeción, desde el inquilino, y la formulo como sospecha. En una región como Madrid, la protección que más le importaría a quien alquila, los topes de renta, no depende de este decreto sino de una declaración autonómica que, según Rubirent, la Comunidad de Madrid rechaza. Las que sí dependen de él, la suspensión y la prórroga, exigen acreditar vulnerabilidad y estar al corriente del pago, y se agotan en 2030 o en dos años. El decreto puede evitar el desahucio de quien ya está en la cuerda floja, pero, fuera de zona tensionada, lo único que limita la subida de renta de quien aún no está en esa situación es el IRAV como techo de la actualización y el 2 por ciento a falta de pacto hasta 2027.
Segunda parte · La calle y el sindicato ante el decreto
1. Lo que pidió la calle antes de ver el texto
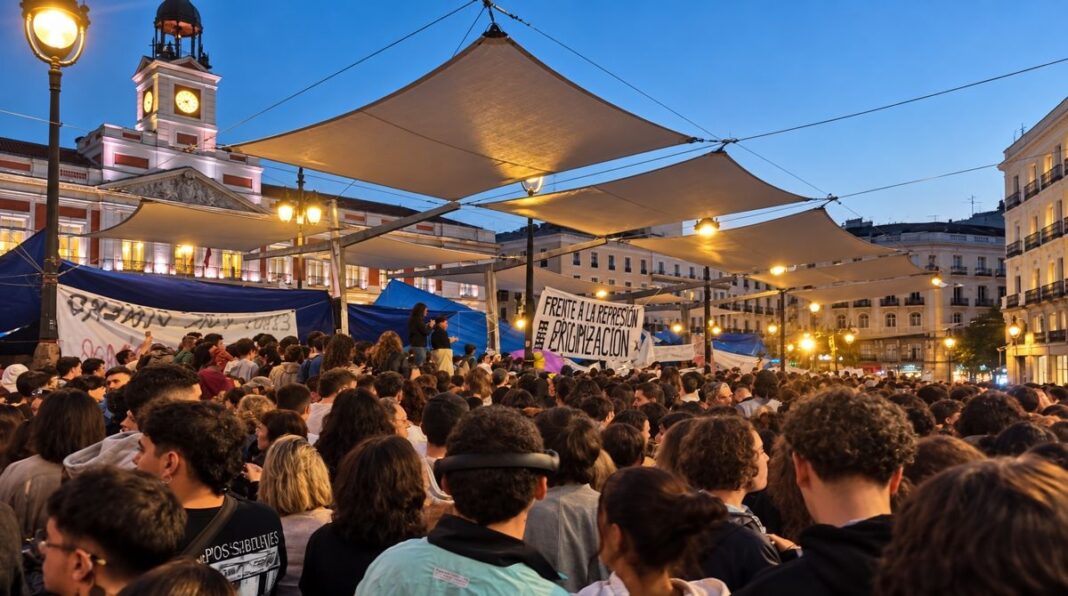
La secuencia de fechas, de la derogación del 2 de octubre a la huelga del 11 de noviembre, está en el artículo anterior de esta serie y no la repito. Aquí interesa lo que el movimiento pidió para este decreto. El 27 de septiembre, con el borrador todavía en negociación, el Sindicato de Inquilinas reclamó, según Europa Press, contratos de alquiler indefinidos y que el decreto incluyera la renovación automática. ElDiario.es resume la lista de la acampada en cinco medidas: estructuras que eviten los desahucios, regulación del alquiler de temporada y de habitaciones, congelación de las rentas vigentes, prórrogas efectivas y renovación automática de todos los contratos. En las marchas del 3 de octubre aparecieron, además, la rebaja del 50 por ciento de los alquileres y la expropiación de las viviendas de los fondos. Tras el rechazo de los primeros decretos, el sindicato los describió como un mínimo que la ciudadanía había reclamado en la calle, según EFE.
El 29 de septiembre, ya aprobado el paquete, el sindicato pidió esperar al texto antes de celebrar. Según el directo de El Salto, cuya cronología es irregular y cuyas horas pueden no ser exactas, su portavoz Valeria Racu dijo que todos los ojos estaban puestos en el texto para que no se colara nada, y el sindicato recordó que los rentistas ya habían aprovechado antes «rendijas y agujeros» de las leyes. Es el método de lectura que sigue esta segunda parte: comparar lo pedido con lo escrito y buscar las rendijas.
2. Qué recoge el texto de lo que se pidió
El cuadro cruza las demandas conocidas con el articulado. Las dos primeras columnas son verificables; la tercera es una lectura mía, no una valoración del sindicato, de quien no he encontrado ninguna sobre el texto publicado el 7 de octubre.
| Demanda | Qué recoge el RDL 29/2026 | Lectura mía |
|---|---|---|
| Frenar desahucios de personas vulnerables | Suspensión hasta el 31-12-2030 (art. 2) y enervación extraordinaria sin fecha de caducidad (art. 5.Dos) | Recogida, con límites (sección 3) |
| Prórrogas obligatorias | Prórroga extraordinaria de hasta dos años, a petición del inquilino, para contratos cuya prórroga acabe antes del 31-12-2028 (DF 5.ª) | Recogida y condicionada: exige estar al corriente ocho meses y el arrendador puede alegar necesidad |
| Contratosindefinidos | No figura. La renovación en tramos con indemnización está en el RDL 28 | No recogida en este decreto |
| Habitaciones y alquiler de temporada | Habitaciones dentro de la LAU; vivienda temporal con causa real y acreditable, y pérdida del carácter temporal si no se prueba | Recogida |
| Congelación de las rentas vigentes | Tope del 2 % hasta el 31-12-2027 (DF 6.ª), IRAV como techo de actualización (art. 18) y límite a la renta inicial en zona tensionada (art. 17.6) | Parcial: no hay congelación general |
| Frenar a losfondos | Límite del 70 % de la tasación hasta el 31-12-2030 (art. 1) | Recogida, con excepciones y sin sanción localizada (sección 4) |
| Rebaja del 50 % de los alquileres | No figura | No recogida |
| Expropiación a los fondos | No figura | No recogida |
El balance es que el decreto recoge más de lo que sugiere el calificativo con el que el sindicato despidió los decretos derogados, un «parche», y menos de lo que pedía la calle. Lo que falta es, precisamente, lo estructural: el contrato indefinido, la rebaja de precios y la expropiación. La primera está en otro decreto y las dos últimas, en ninguno.
3. Desahucios: el bloque que explica la movilización
Como se acordó, el bloque de desahucios se trata aparte. Es el que originó la acampada y el que más expone al decreto, y lo analizo desde lo que pidió el movimiento: más que frenar el desalojo de las personas vulnerables, estructuras que lo eviten.
Lo que consigue
La suspensión llega hasta el 31 de diciembre de 2030, y la enervación extraordinaria del artículo 5.Dos no tiene fecha de caducidad: la administración dispone de dos meses para ofrecer alternativa o pagar, y si no hace ninguna de las dos se subroga en la deuda del inquilino. Según El Salto, el PSOE planteaba 2028 como fecha, de modo que el 2030 del texto es un avance sobre esa posición. Y Sumar celebra la medida, mientras Podemos, desde fuera del Gobierno, la llama «parches».
Quién queda fuera
La protección está graduada por tipo de propietario. Según mi lectura del artículo 2.2, no se suspende el desahucio frente a una persona física con dos viviendas o menos; frente a personas físicas con tres o más que no sean grandes tenedoras, el tribunal puede dar prioridad a la vulnerabilidad del propietario; y la compensación pública se reserva a personas físicas y a entidades de alquiler asequible o social. Visto desde la calle, es la rendija más evidente: un hogar vulnerable cuyo casero tenga una o dos viviendas queda fuera de la suspensión. La réplica es que esa salvedad es lo que hace el artículo defendible ante el derecho de propiedad y políticamente aprobable, y que la compensación es lo que permite pedir ese sacrificio al propietario pequeño. Ambas cosas pueden ser ciertas a la vez, y el lector merece las dos.
Pruebas y plazos por caso
La vulnerabilidad se acredita con el informe de los servicios sociales o con los criterios del artículo 441.7 de la Ley de Enjuiciamiento Civil, de modo que el inquilino depende de que ese informe llegue a tiempo. Además, el «hasta 2030» es un techo, no un derecho por persona: la suspensión del artículo 2.2 se revisa cada doce meses y se levanta, entre otros motivos, cuando pasan tres años. Para las entidades especulativas, la cláusula «con el objeto de eludir» la función social de la vivienda podría obligar a probar esa finalidad; es una lectura mía que dejo señalada como tal.
Quién paga
El artículo 5.Dos obliga a compensar a las comunidades autónomas que paguen la deuda; el artículo 2.2 habla solo de aplicar la financiación del Real Decreto 1135/2025 «de cara a la posible cobertura». La diferencia importa porque las comunidades son quienes ejecutan, y no he encontrado ninguna reacción del sindicato a este reparto, de modo que no se la atribuyo. Mi sospecha, que es solo eso, es que ahí aparecerán los primeros conflictos entre administraciones.
El caso que dio nombre al decreto
Sé algo más que ayer, aunque no lo bastante. Según EFE, Maricarmen Abascal fue desahuciada el 23 de septiembre del piso de alquiler de Retiro donde vivía desde hacía setenta y un años. Según Diario de León, una jueza ordenó el lanzamiento, que era el cuarto intento, y el Sindicato de Inquilinas ofreció pagar el alquiler de la mujer, lo que sugiere un impago, aunque la fuente no lo confirma ni precisa la causa; la propiedad era, según esa misma fuente, Urbagestión, sin que conste su forma jurídica. Sin la causa del procedimiento no puedo decir si el artículo 2 o el 5.Dos la habrían protegido: depende de quién demandara y por qué. Es una pregunta que la serie debería resolver antes de afirmar que el decreto lleva su nombre con justicia.
4. Fondos: la palabra que no aparece
La expresión «fondo buitre» no figura en el texto publicado en el BOE; la he buscado. El artículo 1 habla de entidades dedicadas a comprar inmuebles o carteras de préstamos impagados a un precio claramente inferior a la tasación y de grandes tenedores personas jurídicas, con un umbral del 70 por ciento de la tasación. ElDiario.es había observado, a propósito de la versión anterior, que la palabra no aparecía y se hablaba de «especulación». No es un detalle semántico: lo que se prohíbe es una conducta de compra, no un tipo de propietario.
Hay tres rendijas, que doy como lectura mía. La primera, las excepciones, entre ellas la adhesión a un código de buenas prácticas que todavía no existe: mientras no se apruebe, esas excepciones no operan, lo que juega a favor del límite, pero abre un debate cuando el código llegue. La segunda, que no he encontrado en el artículo 1 ninguna consecuencia, sanción ni nulidad para la compra que supere el límite. La tercera, que el límite es temporal, hasta 2030, y que no hay expropiación ni obligación de vender, que es lo que pedía la calle. Una advertencia de cotejo: elDiario.es del 6 de octubre habla de 2028 para el veto, mientras que el artículo 1, según mi lectura, dice 31 de diciembre de 2030; conviene resolverlo antes de publicar.
5. Alquiler: la contención depende de la zona
El decreto limita la renta inicial de los nuevos contratos solo en zonas de mercado residencial tensionado. Ese es el punto donde el alcance real se juega, porque depende de que la comunidad autónoma las declare. Según Taxdown, que reproduce la lista del BOE a 30 de septiembre, hay 317 municipios con zona tensionada declarada: 271 en Cataluña, 21 en Navarra, 18 en el País Vasco, 5 en Asturias y 2 en Galicia, y ninguno en la Comunidad de Madrid. Es un asesor fiscal privado y no una fuente oficial, y no lo he cotejado con el listado del Ministerio de Vivienda; es lo primero que habría que comprobar, porque de ello depende que el artículo 17.6 tenga efecto en la región que estudia esta serie.
Fuera de las zonas tensionadas quedan el tope del 2 por ciento hasta el 31 de diciembre de 2027, que solo limita las actualizaciones, y el IRAV como techo de cualquier actualización. No es la congelación que pedía el sindicato, ni la rebaja del 50 por ciento, y es una contención de la subida, no una bajada. Lo que sí cambia, en cualquier zona, son los gastos y garantías: se prohíbe repercutir los gastos de gestión inmobiliaria y de formalización, se limita la garantía adicional y se reconoce al inquilino el derecho a reparar y descontar.
6. El dinero: a quién favorece el decreto
Buena parte del articulado, y no la menos cara, no responde a nada de lo que el movimiento enumeró. El decreto reduce el rendimiento neto del alquiler en el IRPF hasta un 100 por ciento a quien baje la renta o la mantenga contenida, siempre que no sea gran tenedor; crea una deducción estatal del 10 por ciento del alquiler para contribuyentes con base imponible inferior a 33.007,20 euros; recarga el IBI de la vivienda vacía y del apartamento turístico en zona tensionada; y abre TU CASA, préstamos a interés cero de hasta 50 000 euros para la entrada de la primera vivienda, sin límite de edad, con 10.000 millones de crédito extraordinario cuyo destino depende todavía de un acuerdo del Consejo de Ministros. Según elDiario.es, la ministra estimó que la deducción podría llegar a 1,6 millones de hogares.
El choque con los lemas del movimiento es evidente aunque no he encontrado una reacción suya a estas medidas: en la marcha del 3 de octubre se gritó contra los fondos, los especuladores y el rentismo, y el decreto premia fiscalmente al arrendador y financia la compra. Mi lectura es que estos bloques responden a otra pregunta, la de la oferta y el acceso a la propiedad, y no a la que hace el sindicato, la de la estabilidad y el precio para quien ya alquila. El contraargumento es que la deducción del 10 por ciento es la transferencia directa más clara a los inquilinos que contiene el decreto. Sin cifras del coste fiscal de cada medida, no puedo ordenarlas por importe.
7. El calendario y la convalidación
A diferencia del RDL 28, este decreto ya rige desde el 8 de octubre, pero debe ser convalidado por la Diputación Permanente. Según Artículo 14, el PNV, por boca de su portavoz Maribel Vaquero, votará sí a este decreto y no al de la prórroga indefinida; no he encontrado una estimación contrastada del recuento de votos. Si la Diputación lo rechazara, decaería todo lo que contiene, también la suspensión de desahucios, el límite a las compras y la prórroga extraordinaria. Y las elecciones del 29 de noviembre, con la huelga del 11, convocada por UGT y CCOO con CGT, CIG y ELA, según EFE, fijan el contexto en el que el órgano votará.
8. La objeción más fuerte
A la crítica del «parche» se le puede oponer el propio texto: el decreto actúa sobre cinco frentes, extiende la suspensión de desahucios más allá de lo que planteaba el PSOE y el sindicato pidió que se aprobara. Si cae en la Diputación Permanente, el contraste no será entre este decreto y la rebaja del 50 %, sino entre este decreto y lo que había el 7 de octubre. Quien lo critique por corto debe decir si prefiere que decaiga.
La otra objeción mira al Gobierno y ya figura en la primera parte: el decreto dice querer ampliar la oferta, pero no estima cuántas viviendas sumarían sus líneas frente a las que podría retirar del mercado. Y desde la calle cabría añadir que lo más caro del decreto, el IRPF, el IBI, TU CASA y el ahorro, no es lo que pidió.
Lecturas recomendadas en aquí.madrid
Sobre los decretos de vivienda, Casa 47 y la movilización por el alquiler
Vivienda: el Real Decreto ley 28 2026 del alquiler ante lo que pide la calle
1. El mandato constitucional de CASA 47
13 de marzo de 2026. Presenta la entidad estatal que sustituye a SEPES y su modelo de alquiler público de larga duración.
2. Dos reales decretos pendientes de las certezas del BOE
30 de septiembre de 2026. Separa lo que coincide, lo que se contradice y lo que no consta en los dos decretos aprobados; incluye Casa 47.
3. Cientos de personas acampan en Sol para exigir el «decreto Maricarmen» antes del martes
27 de septiembre de 2026. Crónica de la acampada convocada por el Sindicato de Inquilinas e Inquilinos de Madrid.
4. Ha salido un tren de la Puerta del Sol de Madrid
29 de septiembre de 2026. Columna sobre el «nos quedamos» y la fuerza del movimiento mientras el Gobierno negocia el decreto.
5. Las movilizaciones por la vivienda recorren España y apuntan a una huelga general
3 de octubre de 2026. Manifestaciones en unas cincuenta ciudades tras la derogación de los primeros decretos.
6. El Gobierno aprueba 21 medidas sobre vivienda tras el adelanto electoral
6 de octubre de 2026. Las 21 medidas de los nuevos decretos, con Casa 47 adquiriendo inmuebles de la Seguridad Social.
7. CCOO y UGT acuerdan una huelga por la vivienda ante las elecciones del 29N
6 de octubre de 2026. Los sindicatos mayoritarios impulsan una huelga general de un día este otoño.
8. El pellizco inmobiliario que saca a Maricarmen de su casa
25 de septiembre de 2026. Opinión sobre el desahucio de Maricarmen y la normalización del daño episodio a episodio.
9. El Plan VIVE en quiebra: suelo público, fondos privados y vecinos al límite
23 de junio de 2026. Costes ocultos y defectos denunciados por más de 130 inquilinos del Plan VIVE.
Nota de método. Las posiciones del sindicato proceden de crónicas de prensa y de agencias que citan a sus portavoces, y no de documentos propios; no he encontrado ninguna declaración suya sobre el texto publicado el 7 de octubre y la tercera columna del cuadro y las rendijas señaladas son lectura mía. Sin enlace quedan el Sindicato de Inquilinas y la Confederación (el primero enlaza una noticia que habla de él), Sumar, INVIED, GIESE y los RDL 1/2006, 1/2025, 8/2023 y 8/2026, por no haber localizado una URL oficial verificable. Las comprobaciones sobre el texto del BOE, como la ausencia de la expresión «fondo buitre», las hice sobre la copia verificada por hash del texto oficial. Los datos de contexto del preámbulo siguen sin contrastar con sus fuentes.
La investigación pendiente. Primero, preguntar al sindicato por el articulado publicado, sobre todo por las rendijas del artículo 2. Segundo, comprobar con el listado oficial si hay zonas tensionadas declaradas en la Comunidad de Madrid. Tercero, aclarar la discrepancia entre 2028 y 2030 en el veto a las compras. Cuarto, averiguar la causa del procedimiento contra Maricarmen Abascal, que la prensa no precisa. Quinto, cuantificar el coste fiscal de la deducción, de la reducción del