España ha construido la agencia, firmado los contratos y llenado el depósito para jugar en la primera liga del espacio. Falta lo único que no se compra con fondos europeos: que el cohete encienda.
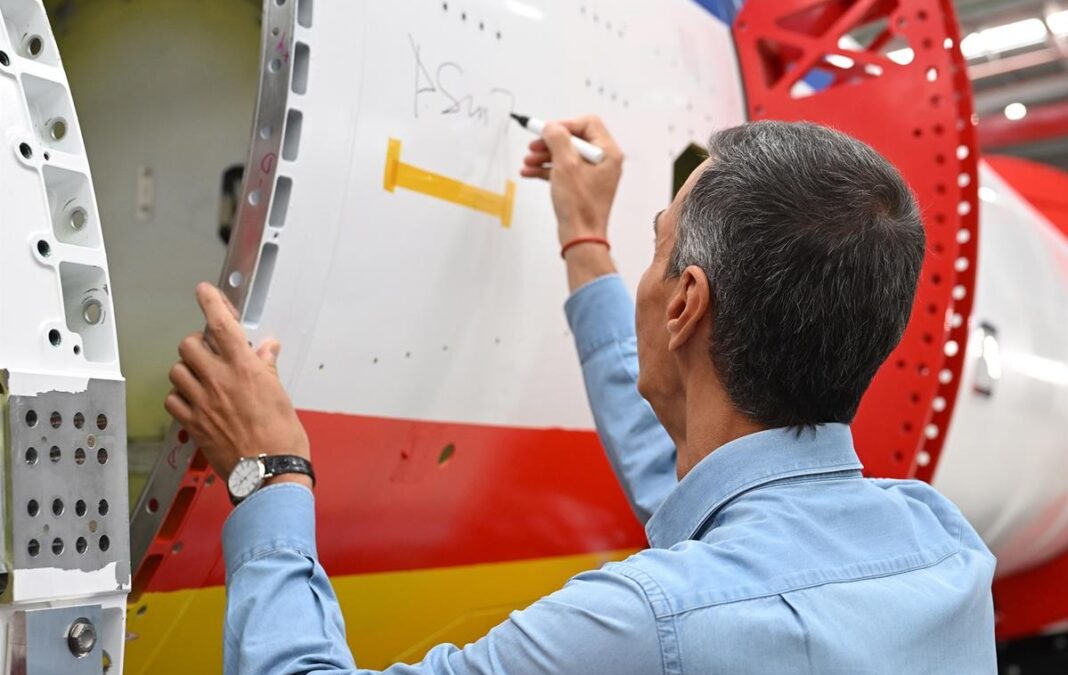
El 10 de septiembre (2026), en una nave de Elche, Pedro Sánchez estampó su firma sobre el fuselaje de un cohete. El gesto —presidencial, fotogénico, cargado de intención— acompañó el anuncio del Miura 9, el nuevo lanzador de PLD Space, y una frase para el titular: el proyecto «pondrá a Elche, Alicante y España a la vanguardia de la industria espacial». La escena tenía todo lo que un relato de éxito necesita: una empresa nacional, un jefe de Gobierno, una ministra de Ciencia y la palabra «soberanía» repetida como un mantra.
Cabe preguntarse, ante tanto entusiasmo, si la industria espacial española va de verdad como un cohete. Y la respuesta honesta es que va como un cohete en la rampa. Repostado, con el capital y los contratos firmados, con los sistemas en revisión final. Todo listo salvo lo único que convierte un cohete en cohete: el encendido. Y ese, en el caso español, todavía no se ha producido.
Esta es la historia de esa rampa. De quién la ha construido, quién la paga y qué falta para el despegue. Y de por qué la distancia entre haberlo comprado todo y haber volado una sola vez es, precisamente, la distancia entre un relato y un hecho.
Qué hay en la rampa
Empecemos por deshacer un pequeño efecto óptico, porque el artículo se juega aquí su honestidad. El Miura 9 que se presentó en Elche no es un cohete nuevo, surgido de la nada la mañana del 10 de septiembre. Es el nombre comercial de lo que hasta hace unos meses PLD Space llamaba, con menos épica, Miura 5 Block 1.2: una versión evolucionada dentro de la familia de lanzadores que la propia empresa había bautizado como Miura Next en 2024.
El rebautizo no es un engaño —las empresas renombran sus productos constantemente—, pero conviene tenerlo presente: lo que se anunció como salto generacional es, en rigor, el peldaño siguiente de una escalera ya conocida, con nombre nuevo y presentación de gala.
Dicho esto, el peldaño es real y es ambicioso. El Miura 9 se plantea como un lanzador de dos etapas de 42 metros de altura y 3 de diámetro, con nueve motores Teprel en la primera etapa y capacidad para colocar en torno a una tonelada y media en órbita heliosíncrona a 500 kilómetros, frente a los 540 kilogramos del Miura 5. Es un cambio de escala, de mercado y de cliente: lo que apunta ya no es al microsatélite suelto, sino al despliegue y reposición de constelaciones europeas, con IRIS² en el horizonte.
Sobre el papel, encaja como un guante en el hueco que Europa necesita rellenar. El problema es esa expresión, «sobre el papel». Porque el rasgo que se vendió como estrella del Miura 9 —la reutilización mediante aterrizaje propulsivo, esto es, que la primera etapa se guíe, frene y aterrice por sus propios medios— es todavía una capacidad en desarrollo. La presentación de un diseño no equivale a un sistema validado en vuelo, y conviene recordar que, en el mundo occidental, esa maniobra solo la ejecuta con regularidad SpaceX. Lo que PLD Space enseñó en Elche, en propiedad, fue una infografía de una etapa aterrizando. Una intención, no un hecho.
Y el hecho que sí existe —el Miura 5, el cohete del que todo esto depende— arrastra su propia letra pequeña. La ministra Morant afirmó en noviembre de 2025 que el lanzador «previsiblemente se pondrá en vuelo el próximo mes de junio de 2026». A día de hoy, la propia empresa sitúa ese primer vuelo orbital, desde el Centro Espacial de Kurú, en la primera mitad de 2027.
Un deslizamiento de aproximadamente un año, encajado en el plazo de menos de un año. No es un reproche —los retrasos son la norma, no la excepción, en el desarrollo de lanzadores—, pero sí un dato que desmiente la sensación de aceleración que transmite el acto. Y cada retraso del Miura 5 traslada presión al Miura 9, porque el segundo se sostiene tecnológicamente sobre el primero.
Ese calendario importa, además, porque no es libre. El Miura 5 es el vehículo con el que PLD Space compite en el European Launcher Challenge de la ESA, el programa con el que la agencia busca reducir la dependencia europea de lanzadores ajenos.
El 27 de agosto de 2026, la ESA firmó los primeros contratos: 543,6 millones de euros repartidos entre la alemana Isar Aerospace (197,8), Rocket Factory Augsburg (186,9) y PLD Space (158,9). El de la empresa ilicitana está financiado mayoritariamente por España con una contribución alemana, y viene con una condición innegociable: alcanzar la órbita antes de 2028 para que la ESA empiece a usar esos fondos en lanzamientos operativos hasta 2030. El dinero, en otras palabras, está firmado pero condicionado al encendido.
Conviene cerrar recordando quiénes se quedaron en la cuneta, porque dice más de la salud del sector que cualquier cifra de inversión. De los cinco finalistas del reto, la escocesa Orbex entró en administración concursal en febrero de 2026 y se quedó sin contrato, y el acuerdo con MaiaSpace, filial de ArianeGroup, seguía pendiente de cerrar. Solo Isar había intentado ya un vuelo orbital, y le salió fallido. Esta es la compañía en la que compite el cohete español: un pelotón corto, joven y con una mortalidad que recuerda que en esto de los lanzadores lo difícil no es diseñar, ni siquiera financiar. Es volar.
El combustible es dinero
Si la rampa está construida, es porque alguien la ha pagado. Y aquí la metáfora se sostiene sin fisuras, porque el combustible que hoy tiene a PLD Space en condiciones de encender es, literalmente, capital. El 1 de septiembre —nueve días antes de la firma de Sánchez, en una secuencia que no parece casual— la empresa anunció la ampliación de su ronda Serie C: 108 millones de euros adicionales liderados de nuevo por el conglomerado japonés Mitsubishi Electric.
Con ese segundo tramo, la ronda abierta en marzo alcanza los 288 millones, y la financiación acumulada por la compañía desde su fundación en 2011 escala hasta los 488 millones. Casi quinientos millones de euros captados para poner un cohete en órbita: la cifra, por sí sola, da la medida de que esto ya no es una aventura de garaje.
Y da también la medida de quién está apostando. El tramo inicial de la Serie C, cerrado en marzo por 180 millones, ya lo había liderado Mitsubishi Electric junto a CDTI Innvierte, COFIDES y Nazca Capital; la ampliación de septiembre suma a COFIDES, al fondo global de Endeavor y al Spain Oman Private Equity Fund gestionado por MCH, con Banco Santander como asesor financiero.
La lectura política del dato es la que importa: no es dinero especulativo de paso, sino capital industrial que se sienta a la mesa. Que un conglomerado japonés de esa envergadura repita como socio de referencia es, probablemente, un aval más elocuente que la propia firma presidencial sobre el fuselaje.
Conviene, antes de auditar lo que falta, reconocer lo que la ronda sí demuestra, que no es poco. Nadie con la capacidad de análisis de Mitsubishi pone 180 millones y añade 108 más sin una diligencia debida que el resto del mercado no ve pero intuye; y que junto a ese capital privado se sienten fondos públicos —CDTI Innvierte, COFIDES— no es relleno, sino un aval cruzado en el que lo público y lo privado se respaldan mutuamente. Dicho esto, la función de rigor obliga a mirar lo que no se comunicó.
La empresa dio la cifra de captación, pero no precisó la valoración asociada al nuevo tramo, ni su estructura detallada, ni una fecha concreta para el inicio de las operaciones comerciales. Son, precisamente, los tres datos que permitirían medir si el capital se traduce en cadencia de fabricación y en lanzamientos. Los 488 millones son dinero entrado, no una cuenta de resultados: conviene citarlos como capital acumulado y no dejar que el lector los confunda con solvencia demostrada.
Al combustible privado hay que sumarle el público, y aquí toca desactivar una pequeña trampa aritmética antes de que estalle. Sánchez, en Elche, cifró en «más de 170 millones de euros» lo destinado por el Estado a PLD Space. Pero esa cifra suma cosas distintas —inversión, ayudas a la I+D y compra pública precomercial— y no debe confundirse con las que la acompañan. La propia ministra Morant, en el mismo acto, habló de 40 millones por compra pública precomercial para el Miura 5; Euronews sitúa en 42 millones lo recibido a través del CDTI dentro del PERTE Aeroespacial.
No hay contradicción: son perímetros diferentes de una misma realidad. Pero un artículo honesto no puede apilarlos como si fueran sumandos de una misma cuenta, ni tomar la cifra mayor como si describiera una sola partida. Quien quiera usar un número deberá decir cuál es, de qué perímetro y con qué fuente.
Queda, así, un balance de combustible genuinamente robusto y a la vez desigual. Robusto porque la mezcla —capital industrial internacional, fondos públicos nacionales, dinero europeo condicionado— es exactamente la que un lanzador necesita para no quedarse a medias, que es como mueren estos proyectos. Desigual porque la parte más brillante del relato, la privada, viene sin los datos que permitirían auditarla, y la pública se comunica en una cifra agregada que invita a la suma indebida.
El depósito está lleno. Cuánto de ese lleno es empuje real y cuánto es presión de titular es, precisamente, lo que el encendido —y solo el encendido— aclarará.
No es un cohete, es una constelación
Hay una miopía en todo este relato, y es la que impone el propio Miura 9: la de creer que la industria espacial española es, ante todo, un cohete. No lo es. El cohete es la pieza más vistosa y la más tardía, pero el grueso del sector —el que factura, el que exporta, el que ya está en órbita— no lanza nada: fabrica y opera satélites. Y ahí España no espera en ninguna rampa. Ahí ya vuela.
El giro que ha dado el sector en los últimos años es, además, exactamente el que sostiene la intuición sobre el tablero. Las empresas españolas han apostado por las órbitas bajas y medias —LEO y MEO— para comunicaciones, navegación y observación de la Tierra, con nombres como Hisdesat, GMV, Airbus, Sener, Thales Alenia Space o Startical señalando esas altitudes como el nicho de crecimiento de la próxima década. No se busca competir en las megaconstelaciones de banda ancha contra Starlink o Kuiper, batalla perdida de antemano, sino ocupar nichos de alto valor donde el tamaño importa menos que la especialización.
Los ejemplos dibujan un mapa más maduro de lo que el foco sobre PLD Space deja ver. La catalana Sateliot despliega una constelación de nanosatélites con estándar 5G para el internet de las cosas, con Indra, Cellnex y la SEPI en el accionariado y una ronda Serie B en torno a los 70 millones. Startical, impulsada por Enaire e Indra, prepara una constelación de 240 satélites para mejorar la gestión del tráfico aéreo a escala planetaria —un servicio que hasta ayer parecía ajeno al negocio espacial y hoy es una de sus fronteras—.
La barcelonesa Aistech desarrolla Hydra, prevista en 48 satélites de imagen térmica, con la Guardia Civil entre sus clientes para vigilar movimientos marítimos no declarados. Y en propulsión, Pangea Aerospace trabaja motores aerospike junto a ITP Aero, Sener y Aenium. Ninguna de estas empresas necesita esperar al Miura 9 para existir: la mayoría ya tiene aparatos en el espacio o camino de él, lanzados, sin drama, en cohetes de terceros.
Pero la pieza que de verdad valida la tesis sobre las órbitas bajas y medias no es una empresa emergente: es un contrato. En agosto de 2026, Hispasat asumió un papel protagonista en IRIS², la futura constelación europea de comunicaciones seguras, como contratista principal del segmento terreno —más de 1600 millones de euros— y responsable de la capa más innovadora, la de órbita baja pensada para enviar datos directamente a teléfonos y sensores sin terminales voluminosos.
IRIS² es un proyecto de dimensión continental: 330 satélites en órbita baja y doce en media, 15.600 millones de inversión público-privada y primeros servicios previstos para 2030. Ahí está el argumento hecho política industrial europea con acento español: la soberanía en LEO y MEO no como aspiración retórica, sino como una arquitectura de red con capítulos adjudicados y firmados.
Conviene, eso sí, no dejarse llevar por el «acento español» sin poner el reparo. Hispasat está participada en un 89,68 por ciento por Indra, de modo que buena parte de lo que se celebra como éxito nacional es, en propiedad, el éxito de un grupo. Y esa concentración no es una objeción de los críticos externos: es una advertencia que ha formulado la propia casa.
El consejero delegado de Hispasat reconoció que la autonomía estratégica pasa por tecnología propia, pero matizó que «no puede ser solo Indra», sino que el grupo debe ejercer de motor de un ecosistema más amplio. Traducido: una soberanía que descansa sobre una sola compañía es una soberanía frágil, por muy española que sea la compañía. Y hay una segunda cautela, más sencilla: IRIS² promete sus primeros servicios en 2030. Es un contrato robusto, pero es todavía una promesa con fecha, no una red operativa.
Con todo, el balance de este movimiento corrige la miopía inicial en la dirección correcta. Mientras el cohete espera en la rampa, los satélites españoles ya trabajan: un sector que facturó 1.500 millones de euros en 2025 y creció un 15 por ciento no es una expectativa, es una realidad con nóminas. La paradoja del acto de Elche es que puso el foco en la parte del sector que menos ha volado —el lanzador— y dejó en penumbra la que más lo ha hecho. Si algo va, de momento, como un cohete en el espacio español, son los satélites. El cohete, todavía, es lo que falta.
El Estado que paga la rampa
Nada de lo anterior —ni el cohete en la rampa, ni los satélites en órbita, ni el contrato de IRIS²— existiría sin una decisión política previa: la de que España volviera a tomarse el espacio en serio. Y esa decisión se ha materializado, en apenas tres años, en una arquitectura pública reconstruida de arriba abajo. Es la parte del relato oficial que más se sostiene, porque aquí las cifras no son promesas de vuelo, sino presupuestos firmados, y un presupuesto firmado es un hecho aunque su resultado esté por ver.
El primer pilar es institucional. España creó por fin su Agencia Espacial Española, con sede en Sevilla —deliberadamente fuera de Madrid, dentro del plan de descentralización— y un presupuesto para su primer ejercicio en torno a los 700 millones de euros, de los que cerca de 300 corresponden a la contribución española a la Agencia Espacial Europea.
Puede parecer un detalle administrativo, pero no lo es: durante décadas España fue una de las pocas potencias industriales sin agencia espacial propia, gestionando su política del espacio de forma dispersa entre ministerios. Tener una ventanilla única con mando y presupuesto es la condición previa de cualquier ambición seria.
El segundo pilar es el PERTE Aeroespacial, el gran vehículo de fondos europeos y nacionales para el sector. Los números son considerables —cerca de 2800 millones de euros de fondos públicos movilizados, 900 de ellos europeos— y son los que han regado, entre otras cosas, el desarrollo del Miura 5.
Aquí conviene una advertencia de método, porque las cifras del PERTE bailan según la fuente y el perímetro: la movilización total prevista, sumando inversión privada, se ha comunicado en torno a los 4500 millones, pero el propio Sánchez, en mayo de 2026, la situó en «más de 2300 millones». No es que ninguna cifra sea falsa; es que miden fases y perímetros distintos, y el lector haría bien en desconfiar de cualquier número redondo del PERTE que se cite sin decir a qué tramo se refiere.
El tercer pilar es el europeo, y es el que el Gobierno exhibe con más orgullo. En el Consejo Ministerial de la ESA celebrado en Bremen en noviembre de 2025, España elevó su aportación media anual de 300 a 455 millones de euros para el periodo 2026-2030 —un total de 2275 millones—, lo que supone un incremento de más del 50 por ciento respecto al periodo anterior y más del triple que en 2017. Con ese salto, España se sitúa como cuarto contribuyente de la agencia, junto a Alemania, Francia e Italia. Es el titular que Morant repite en cada foro, y el dato es cierto.
Pero es aquí, en ese titular, donde hay que afinar el bisturí, porque contiene dos deslizamientos que conviene separar. El primero es aritmético: la cifra de 2275 millones es la aportación total media del quinquenio, mientras que los 1854 millones que también se citan son los nuevos compromisos adquiridos en Bremen —el 8,46 por ciento del total que los 23 países de la ESA invertirán en el periodo—.
No son la misma magnitud, y usarlas indistintamente infla la percepción del esfuerzo. El segundo deslizamiento es conceptual, y es el más importante para entender dónde está España de verdad: «cuarta potencia de la ESA» es un puesto que se mide por lo que se aporta, no por lo que se produce. Es un ranking de dinero puesto sobre la mesa, no de capacidad industrial demostrada. Y esa distinción lo cambia todo.
Porque aquí es donde el músculo público se topa con la carne privada, y la proporción no cuadra del todo. Un país puede comprarse un asiento en primera fila pagando la entrada más cara; otra cosa distinta es tener la industria capaz de absorber ese dinero y devolverlo en tecnología, empleo y exportación.
España factura ya esos 1500 millones y crece a buen ritmo, pero su tejido —un puñado de grandes contratistas, una constelación de empresas emergentes prometedoras y muy poco en medio— es todavía delgado para la ambición que la cifra pública proclama. La verdadera primera liga no la marca quién más aporta a la ESA, sino quién tiene la base empresarial para convertir esa aportación en retorno.
Y ahí España juega, de momento, con una plantilla corta: brillante en algunas posiciones, con demasiados huecos entre la estrella —Indra y sus participadas— y la cantera. El dinero está sobre la mesa. Que exista suficiente tejido industrial para convertirlo en retorno, y no en subvención evaporada, es la pregunta que ninguna cifra presupuestaria responde.
La autonomía se demuestra en órbita, no en rueda de prensa
Queda la pregunta que atraviesa todo lo anterior y que el Gobierno ha convertido en su palabra talismán: la soberanía. ¿Por qué tanto empeño —tanto dinero público, tanta escena presidencial— en tener cohetes propios, cuando España ya fabrica satélites de sobra y podría seguir lanzándolos, como hasta ahora, en vehículos ajenos? La respuesta, y conviene formularla en su versión más fuerte antes de matizarla, es que un satélite del que no controlas el acceso al espacio es una soberanía a medias.
El argumento es sólido y no es retórico. Quien domina la rampa fija el calendario, el precio y, llegado el caso, el veto. Europa lo aprendió por las malas: la retirada de los cohetes rusos Soyuz tras la invasión de Ucrania, en 2022, coincidió con los retrasos del Ariane 6 y dejó al continente durante meses dependiendo de SpaceX para poner en órbita hasta sus propios activos institucionales.
La imagen de una Europa espacial teniendo que pedir hueco en los cohetes de una empresa estadounidense —por excelente que sea— para lanzar sus satélites de seguridad es, precisamente, la definición de lo que la autonomía estratégica quiere evitar. De ahí el European Launcher Challenge: no un capricho de prestigio, sino un seguro contra la dependencia.
Y la intuición sobre las órbitas bajas y medias afina todavía más el argumento. En LEO y MEO no se trata solo de menor latencia o de señales más potentes; se trata de que son órbitas de reposición constante. Los satélites de estas altitudes tienen vidas cortas y constelaciones que hay que renovar sin descanso —IRIS² es el ejemplo mayor, con sus cientos de unidades—, de modo que quien aspire a operar ahí necesita no un lanzamiento heroico y ocasional, sino una cadencia sostenida y barata.
Una capacidad propia de microlanzadores y lanzadores medianos deja entonces de ser una cuestión de orgullo nacional y pasa a ser infraestructura crítica, como lo son un puerto o una red eléctrica. En esa lectura, el Miura no es un cohete: es la garantía de que la constelación europea del mañana no dependerá del calendario de nadie para reponerse. Ese es el mejor alegato a favor de la apuesta española, y es difícil de refutar.
Difícil, pero no inmune a la ironía. Porque el primer vuelo orbital con el que España pretende demostrar su acceso autónomo al espacio se hará desde el Centro Espacial de Kurú, en la Guayana Francesa. Es decir, la soberanía se estrenará en suelo francés, en el puerto espacial europeo de siempre. No es una contradicción fatal —el vehículo, la tecnología y la empresa son españoles, que es lo que de verdad cuenta, y usar la infraestructura europea común es precisamente el sentido de una autonomía europea y no meramente nacional—, pero sí un recordatorio de que la autonomía plena es un horizonte, no un punto de llegada ya alcanzado.
Y de que conviene medir las palabras: lo que se está construyendo es una pieza española dentro de una soberanía europea compartida, no una independencia espacial en solitario, que ni España necesita ni podría permitirse.
Aquí toca recuperar el único hecho consumado de toda esta historia, el que el acto de Elche apenas mencionó porque ya no da titulares. En octubre de 2023, el Miura 1 despegó desde El Arenosillo, en Huelva, en un vuelo suborbital de unos cinco minutos: fue el primer cohete privado europeo con experiencia de vuelo y el primer lanzamiento espacial exitoso desde territorio español. Aquello fue real, y fue histórico.
Pero entre lo suborbital y lo orbital media un abismo tecnológico —subir y bajar no es lo mismo que quedarse arriba, dando vueltas a la Tierra—, y ese abismo es exactamente el que el Miura 5 tiene que cruzar todavía. El Miura 1 demostró que España sabe encender un cohete. Falta demostrar que sabe poner algo en órbita, que es lo único que convierte una demostración en una industria.
Por eso la brújula de todo este relato la dio, sin pretenderlo, el propio consejero delegado de PLD Space, cuando resumió el objetivo de la compañía en una frase que conviene retener: no se trata de fabricar un cohete, sino de proporcionar un acceso recurrente y sostenible al espacio. La palabra que lo decide todo es «recurrente».
Fabricar un cohete que vuele una vez es una proeza de ingeniería; muchos países la han logrado. Volar de forma recurrente, fiable y barata, tantas veces como una constelación exija reponerse, es tener una industria. Y eso —el paso de la proeza al negocio, del vuelo único a la cadencia— es, precisamente, lo que aún no se ha demostrado.
Cierro donde empecé, en la nave de Elche, con Sánchez firmando un fuselaje. El gesto era sincero y la ambición es legítima: España ha decidido, con dinero y con estrategia, no quedarse fuera de la que probablemente sea la infraestructura crítica del siglo.
Ha construido la rampa, ha llenado el depósito, ha firmado los contratos y ha revisado los sistemas. Todo está listo. Falta lo único que no se puede firmar en una rueda de prensa ni comprar con fondos europeos: el encendido. El día que el Miura 5 alcance la órbita, el titular de la vanguardia espacial será literal y merecido. Hasta entonces, lo honesto es decir lo que de verdad hay en la rampa de Elche: un cohete magnífico, caro, prometedor y todavía inmóvil. Esperando, como toda España en esto, la ignición.